
שני מסלולים בעדכון נובמבר
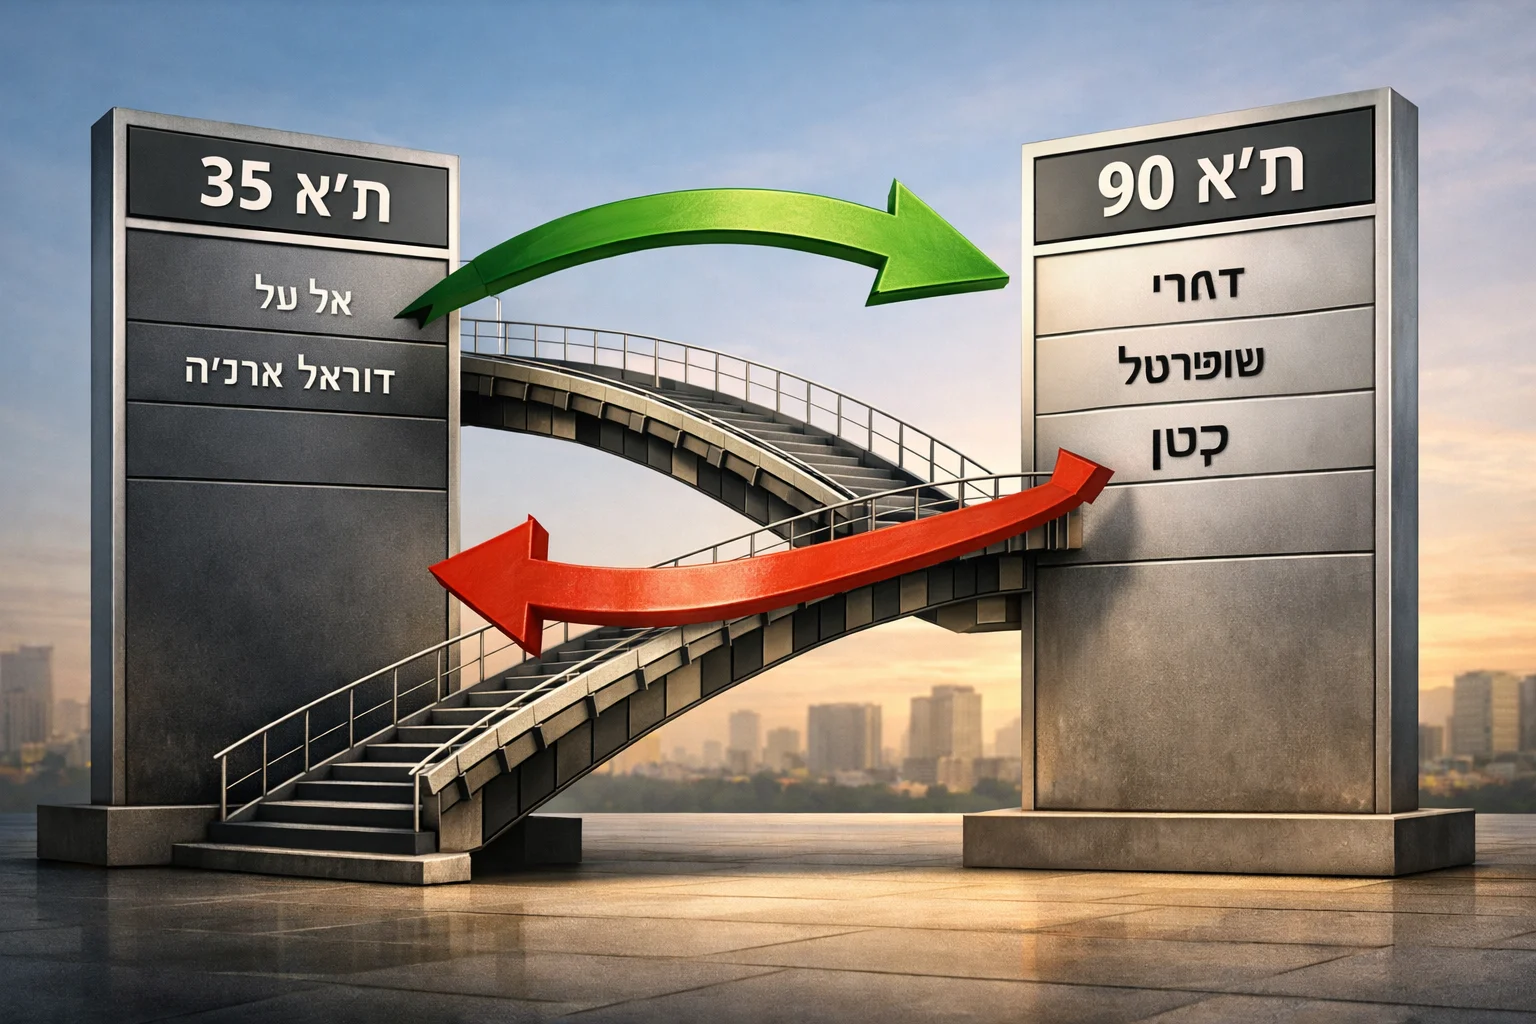
עדכון המדדים המתוכנן לנובמבר משלב חילופים בת״א 35 עם שינוי בדרך שבה ייקבע משקלן של מצטרפות חדשות. לפי תמונת ההרכב לאחר סיום המסחר ב־15 באוקטובר 2026, דוראל ואל על צפויות לעלות לת״א 35; קנון, דמרי ושופרסל צפויות לרדת לת״א 90. פרסום ההרכב מיועד ל־29 באוקטובר, ואילו יישומו מתוכנן ל־5 בנובמבר, במסגרת מכרז הנעילה. אלה מועדים נפרדים: תמונת המועד הקובע מקדימה את פרסום הרשימות ואת ביצוע העדכון עצמו.
לא כל כניסה תקבל אותו טיפול
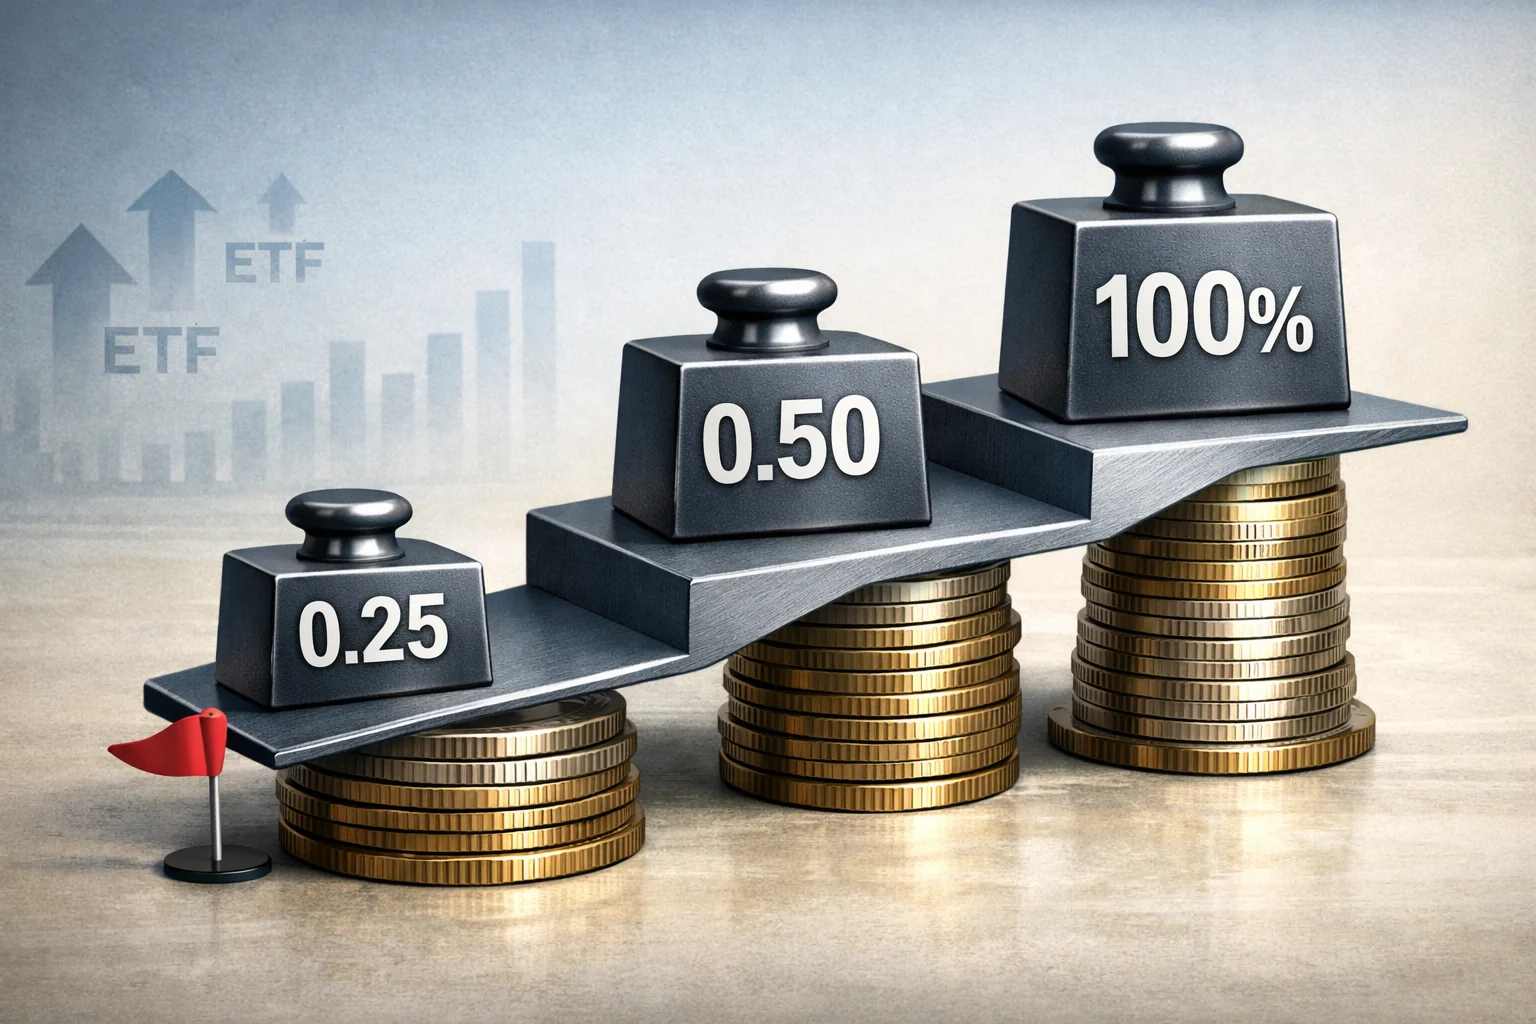
ההבחנה המרכזית בכללים החדשים היא בין מניה שמחליפה מדד בתוך ת״א 125 לבין מניה שמגיעה מבחוץ. על מעבר בין ת״א 90 לת״א 35, בשני הכיוונים, לא יחול מנגנון המשקל המופחת. לעומת זאת, כאשר מניה שלא השתייכה לת״א 125 ערב השינוי מצטרפת לאחד מהמדדים ת״א 125, ת״א 90 או ת״א 35, יוחל עליה פקטור של 0.25. כלומר, בתחילת הדרך יוקצה לה רק רבע מהמשקל שהיה מחושב ללא ההפחתה, וגם הביקוש מצד קרנות הסל יהיה קטן בהתאם.
הביקוש ייפרס, היציאה לא
הפקטור אינו קבוע: בפברואר הוא צפוי לעלות ל־0.5, ובמאי תסתיים ההפחתה. לפי המנגנון המתואר, קרנות הסל יוסיפו ביקושים בכל שלב, במקום לרכז את מלוא ההתאמה במועד הכניסה הראשון. לעומת זאת, מניה שיוצאת ממדד תיגרע ממנו בבת אחת במועד העדכון. ניתוח: מדובר בהבדל בתזמון ההתאמות של הקרנות, ולא בבסיס לחיזוי כיוון המסחר במניה מסוימת.
הרקע לשינוי: עדכון מאי
לפי הדיווח, ביום עדכון מאי הסתכם המסחר במניות ובקרנות סל ב־24.5 מיליארד שקל. עוד תואר כי המצטרפות לת״א 90 רשמו עליות חדות באותו יום, ולאחריו ירדו בממוצע במידה משמעותית ביום המסחר הבא. הדיווח קושר בין ההתפתחויות הללו להחלטת הבורסה לשנות את כללי הכניסה. המנגנון החדש מפחית את הביקוש הראשוני מצד הקרנות למניות החדשות, אך אינו מבטל את התאמות המשקל בהמשך.
מדד הדגל יחזור ל־35 מניות
לפני השינוי מונה ת״א 35 מספר חריג של 36 מניות: פאלו אלטו צורפה אליו באוגוסט באמצעות המסלול המהיר. לאחר המעברים המתוכננים הוא ישוב למנות 35 מניות. גם ת״א 90 צפוי לקלוט מניות מעבר ליורדות ממדד הדגל: אפקון החזקות וטלסיס, וכן אלפא תאו, בגירה, אביסרור ותדהר. אצל המצטרפות החדשות, תנאי התחולה של פקטור המשקל הם שמבדילים בין עצם ההכללה במדד לבין מלוא המשקל שייקבע בהמשך.
סחירות כתנאי סף
שווי שוק מתאים אינו מספיק בכל מקרה. לפי הדיווח, קבוצת בסט עומדת בדרישות האחרות ושווי השוק הקובע מאפשר את כניסתה לת״א 90, אך דרישת הסחירות מונעת את צירופה למאגר רימון ולכן גם למדד. רפק אנרגיה נותרת מחוץ ל־SME60 מאותה סיבה, ושתי החברות מיועדות למדד צמיחה. ניתוח: לצד השאלה אילו מניות יחליפו מדד, העדכון ממחיש שתי מגבלות נפרדות — זכאות להיכלל במדד מלכתחילה, וקצב בניית המשקל לאחר הכניסה.