
כסף למשקיעים, חוב לחברות
קרנות פרייבט אקוויטי נעזרות יותר בחוב של החברות שבבעלותן כדי להחזיר כסף למשקיעים, על רקע חולשה בהנפקות ובמכירת החזקות. במנגנון המכונה מימון מחדש לצורך חלוקת דיבידנד, החברה נוטלת חוב נוסף שמאפשר להעביר כסף לבעלי המניות. המשקיעים מקבלים תזרים, אך החברה נשארת עם התחייבויות נוספות — ועם סיכון לפגיעה ביכולתה להשקיע או להתמודד עם הרעה עסקית.
מרחב להגדלת המינוף
לפי מודי'ס, הפעילות הזאת התרחבה מאז 2022, והיא צופה שתישאר גבוהה באירופה, במזרח התיכון ובאפריקה כל עוד מכירות החברות וההנפקות חלשות. סוכנות הדירוג מעריכה שחברות בבעלות קרנות באזור יכולות ליטול חוב נוסף של 41 מיליארד אירו לפני שיגיעו לרמות מינוף שבדרך כלל מביאות להורדת דירוג. מדובר באומדן למרחב מינוף, ולא בהודעה שהחברות כבר גייסו את הסכום.
בינתיים, החברות החזקות במוקד
ניתוח מודי'ס מצביע על כך שהמהלכים עדיין מוגבלים לחברות בעלות הביצועים החזקים ביותר והיכולת הגבוהה ביותר לשאת חוב נוסף. לדבריה, הקרנות מפגינות משמעת בבחירת החברות, והפעילות בולטת בשירותים, במוצרי צריכה ובייצור. אנליסט בסוכנות הסביר כי ברוב המקרים מדובר בחברות שהקדימו את התוכניות העסקיות המקוריות שלהן, וכי החוב החדש מחזיר בדרך כלל את המינוף לרמתו ההתחלתית בלי לפגוע מהותית באפשרויות המימוש.
חלוקה אינה תחליף למכירה
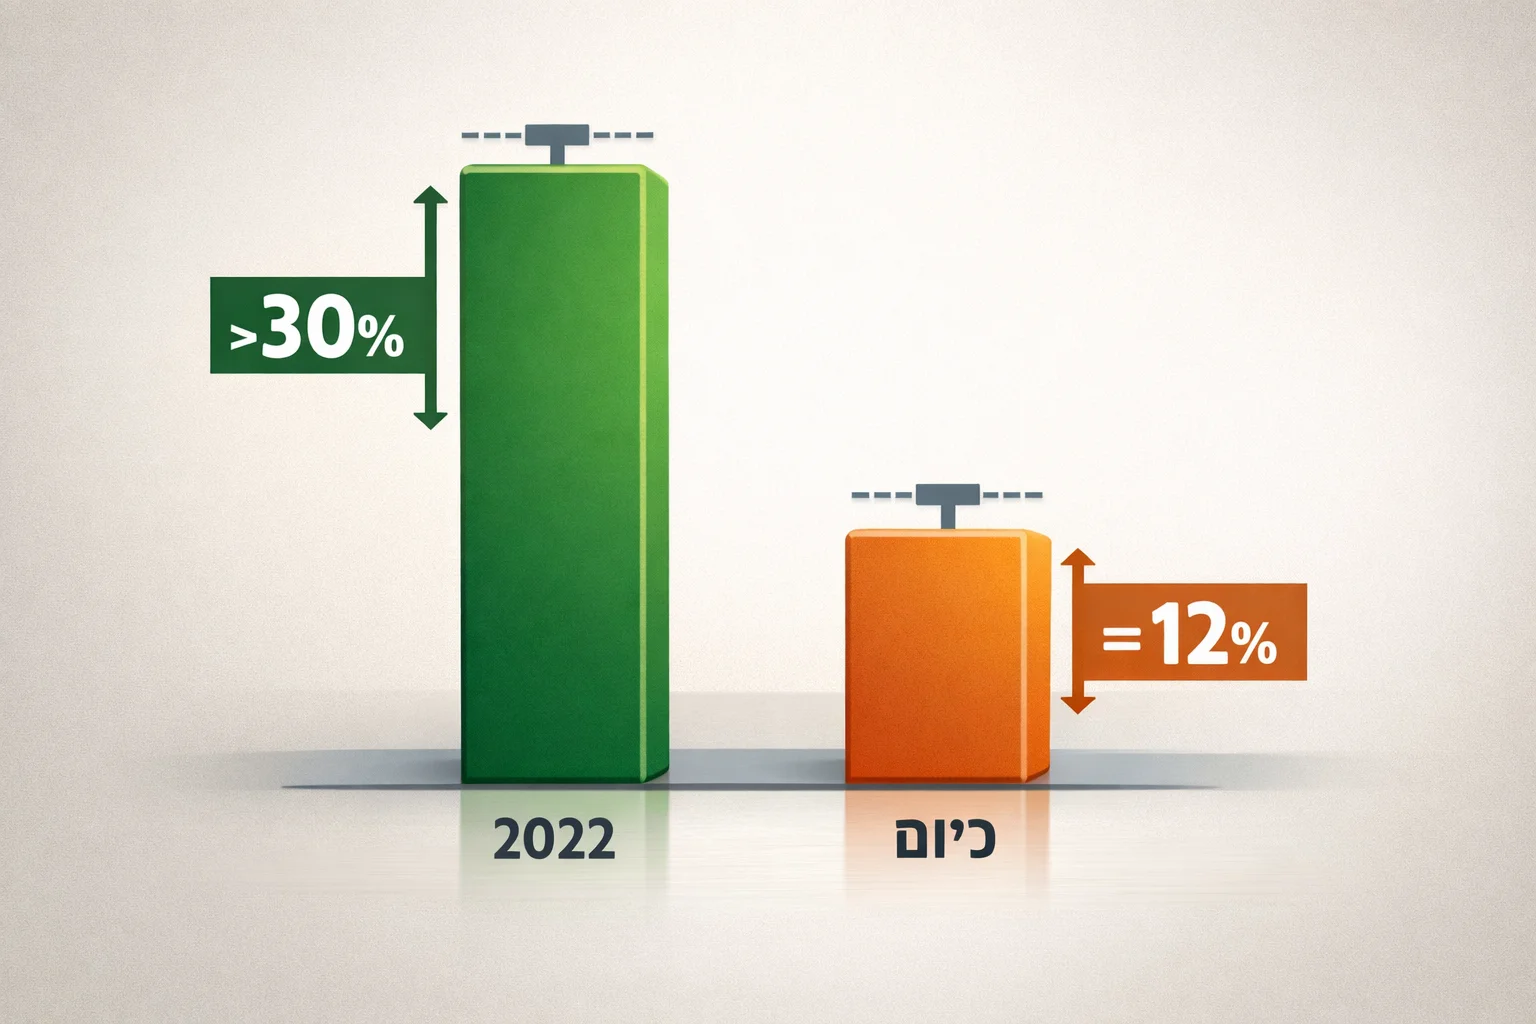
החוב אינו פותר את הצטברות ההחזקות שממתינות למימוש: לפי המקור, קרנות נאלצות להחזיק חברות מעבר לתקופה המקובלת של כחמש עד שש שנים. מודי'ס, בהסתמך על נתוני פיצ'בוק, דיווחה כי החלוקות למשקיעים ירדו מיותר מ־30% משווי הנכסים הנקי בתחילת התקופה ב־2022 לכ־12% בעת הדיווח. בסוכנות מזהירים שאם הקושי במימושים יתמשך, הקרנות עלולות לפנות גם לחברות חלשות יותר כדי להפיק מזומנים, וכך לפגוע באיכות האשראי בתיק.
חלון הנפקות עלול להגיע בזמן לא נוח
לפי אנליסט מודי'ס, חברות שמתכוננות להנפקה מבקשות להציג היסטוריה של הפחתת מינוף במשך כמה שנים לפני הפנייה לשוק. לכן, חברה שחילקה דיבידנד באמצעות חוב זמן קצר קודם לכן עלולה להתקשות לנצל פתיחה בלתי צפויה של חלון ההנפקות. זהו סיכון שהציג האנליסט, ולא קביעה שהנפקה מסוימת בוטלה או נדחתה בעקבות חלוקה כזאת.
ניתוח: נזילות עכשיו, גמישות אחר כך
מימון החלוקות מגיע בדרך כלל מהלוואות סינדיקציה, ולחלופין מאג״ח בתשואה גבוהה או מאשראי פרטי. לפי ראש תחום הייעוץ להון פרטי בריימונד ג'יימס, מרווחי אשראי צרים ומיעוט הלוואות חדשות תומכים בתיאבון למימון הזה, אך היחלשות ברווחים, התרחבות מרווחים או משיכת כספים בידי משקיעים עלולות לצמצמו. המשמעות היא הבחנה בין נזילות לבין מימוש: החלוקה מקלה את הלחץ למכור, אך הנכס נשאר בקרן ועדיין זקוק לקונה. כפי שהסבירה, יותר חוב משמעו פחות גמישות פיננסית, ובאותו שווי פעילות — פחות ערך הוני שנותר לבעלי המניות בעת המכירה.