ברקשייר משקיעה, בנדינג ספונס רוכשת
ברקשייר האת'וויי השקיעה יותר מ־$900 מיליון בבנדינג ספונס, כולל השקעה של $330 מיליון שנחשפה בשבוע שבו פורסם הדיווח ב־17 באוקטובר 2026. חברת ההחזקות האיטלקית מתמקדת ברכישת עסקי טכנולוגיה ובהפעלתם לאורך זמן, ולא במכירתם בהמשך. פעילותה משלבת רכישות עם שינויים בתפעול, בכוח האדם ובמחירים ללקוחות.
רכישות הרחק משווי השיא
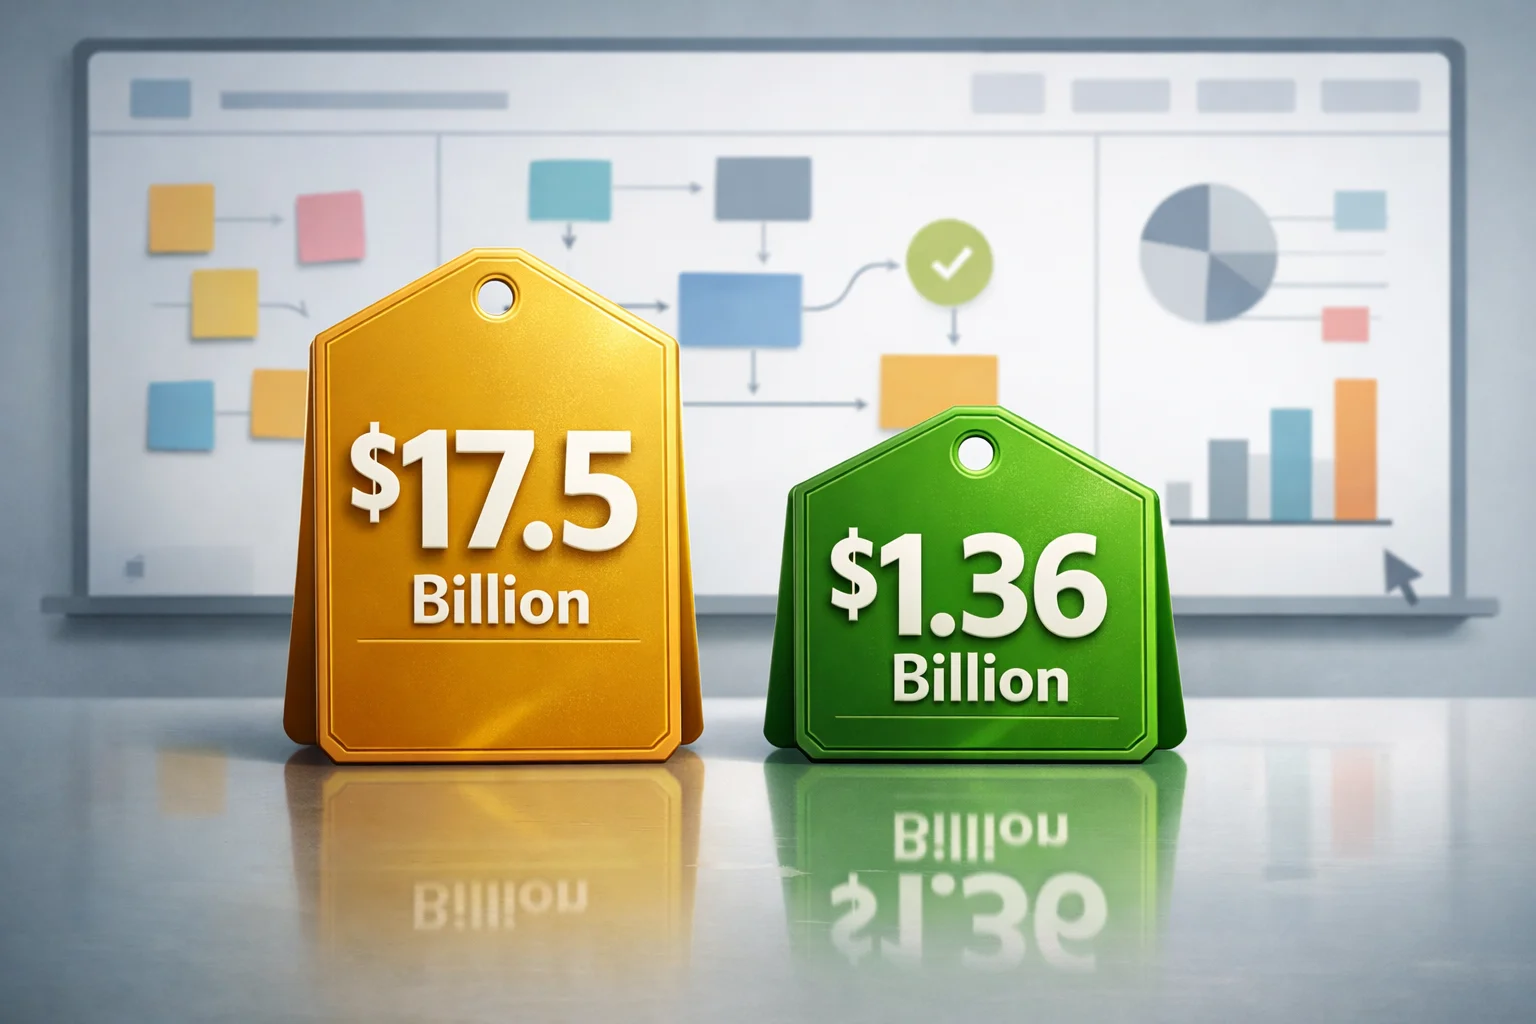
באוגוסט הודיעה בנדינג ספונס על רכישת ספקית תוכנת ניהול העבודה Airtable תמורת כ־$1.3 מיליארד, כמעט 90% מתחת לשווי השיא שלה מסוף 2021. בספטמבר הסכימה לרכוש את ספקית תוכנת שיתוף הפעולה Miro תמורת $1.36 מיליארד; בעבר הוערכה Miro ב־$17.5 מיליארד. לוקה פרארי, מנכ״ל בנדינג ספונס וממייסדיה, הסביר כי ההתמקדות האחרונה בתוכנה נובעת מהמחירים שהוא מוצא לאחר ירידות חדות. לדבריו, התמחור הקודם של רוב עסקי התוכנה הארגונית כשירות היה גבוה באופן לא הגיוני.
להחזיק בחברות, לשנות את הפעילות
החברה אינה מחפשת מימוש עתידי של העסקים שהיא רוכשת, אלא רווחים מפעילותם. בניגוד לברקשייר, היא מתמקדת בטכנולוגיה ומעורבת ישירות בהחלטות תוכנה, תפעול וכוח אדם. פרארי אמר כי רווחי חברות הפורטפוליו משמשים לצמיחה עתידית, שעיקרה המכריע נובע מעסקאות נוספות. לדבריו, בשנים הראשונות לאחר רכישה אפשר לממש הזדמנויות לשיפור, ובהמשך הצמיחה האורגנית תלויה בשוק שבו פועל העסק.
ההתייעלות מגיעה גם לצוותים
בשבוע שבו פורסם הדיווח הודיעה בנדינג ספונס כי חלק גדול מצוות Airtable שעבד בחברה לפני הרכישה יעזוב, עם חבילות פרישה שהחברה תיארה כמשמעותיות. קיצוצי כוח אדם בוצעו קודם לכן גם ב־Evernote, ב־Vimeo וב־WeTransfer. במקרה של Airtable, שינוי הבעלות מלווה אפוא גם בהודעה על עזיבה נרחבת של אנשי הצוות הקודם.
גם הלקוחות פוגשים את המודל
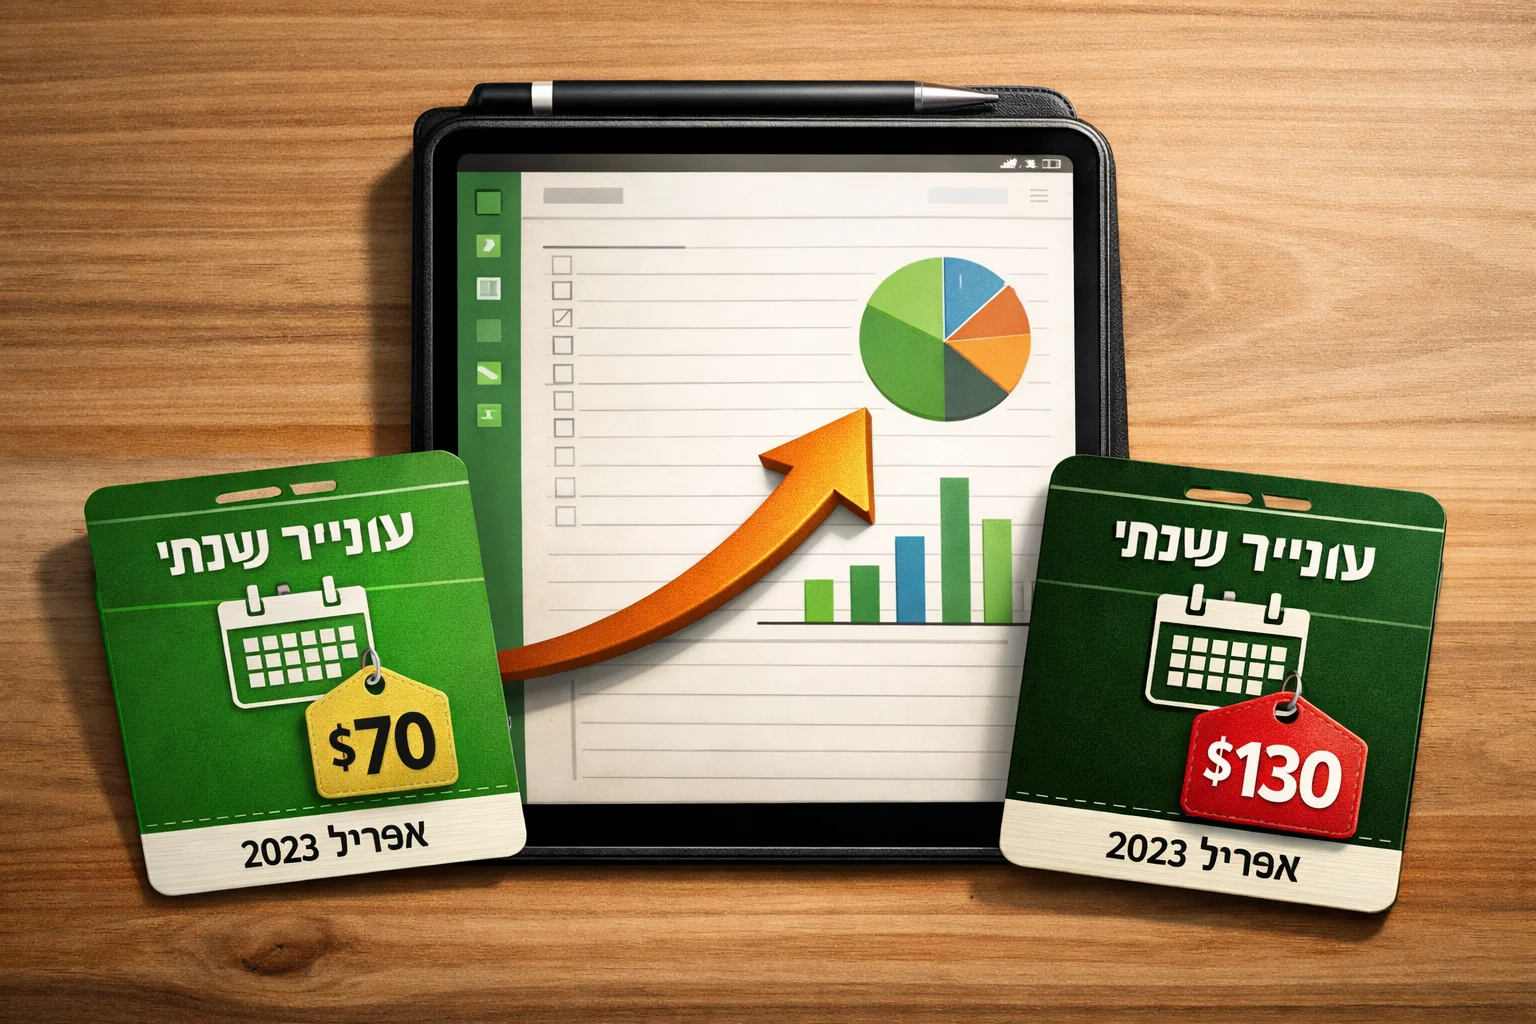
באפריל 2023, חודשים לאחר רכישת Evernote, העלתה בנדינג ספונס את מחיר המנוי האישי השנתי מ־$70 ל־$130. לויד וולמסלי, אנליסט במיזוהו ומשתמש ב־Evernote, אמר ששקל לעבור ל־OneNote אך נשאר עם השירות. להערכתו, בנדינג ספונס מזהה מוצרים שנותנים ערך ושעלות המעבר מהם גבוהה. זו הערכתו לכוח התמחור של החברה, ולא נתון על התנהגות כלל לקוחותיה.
ניתוח: להבחין בין הכנסות לצמיחה
בדוח הראשון שלה כחברה ציבורית, שפורסם באוגוסט, דיווחה בנדינג ספונס שההכנסות יותר מהוכפלו לעומת התקופה המקבילה והגיעו ליותר מ־$700 מיליון; כמעט כל הגידול בהכנסות נבע מרכישות. הרווח הנקי עלה ב־171% ל־$177 מיליון. הנתונים קדמו להשלמת רכישת Airtable ולהכרזה על עסקת Miro. ההבחנה החשובה בניתוח התוצאות היא בין הגדלת ההכנסות באמצעות צירוף עסקים לבין צמיחה אורגנית בתוך העסקים הקיימים: הנתונים המתוארים מצביעים בעיקר על הראשונה, ואינם כשלעצמם הוכחה לשנייה.