ג׳יי.פי מורגן צ׳ייס השקיע $5 מיליארד בסטארט־אפים בשנה הראשונה של יוזמת הביטחון והחוסן האמריקאית שלו, כך מסר הבנק ב־19 באוקטובר 2026. מדובר בקצב מהיר מהמתוכנן במסגרת תוכנית שהיקפה הראשוני היה $10 מיליארד לעשור. דאג פטנו, נשיא משותף בבנק, אמר כי התוכנית עשויה להתרחב מעבר לסכום המקורי; זו אפשרות שהציג, ולא הודעה על הגדלה מאושרת.
הון ישיר, לא רק אשראי
ההשקעות בחברות צעירות מבטאות שינוי לעומת תפקידו הרגיל של הבנק כמלווה וכיועץ. עוד לפני היוזמה הביטחונית התרחק הבנק מהשקעות ישירות בסטארט־אפים, שבהן כרוך סיכון של הימור על טכנולוגיות שטרם הוכחו. טוד קומבס, לשעבר בכיר בברקשייר האת׳וויי, מוביל את הקבוצה האחראית להשקעות האלה. בהצהרתו הסביר קומבס כי הגישה היא לזהות חברות בעלות פוטנציאל ארוך טווח וללוות אותן לאורך זמן — הצהרת כוונות של מנהל ההשקעות, לא הבטחה לתשואה.
שתי השקעות שנחשפו
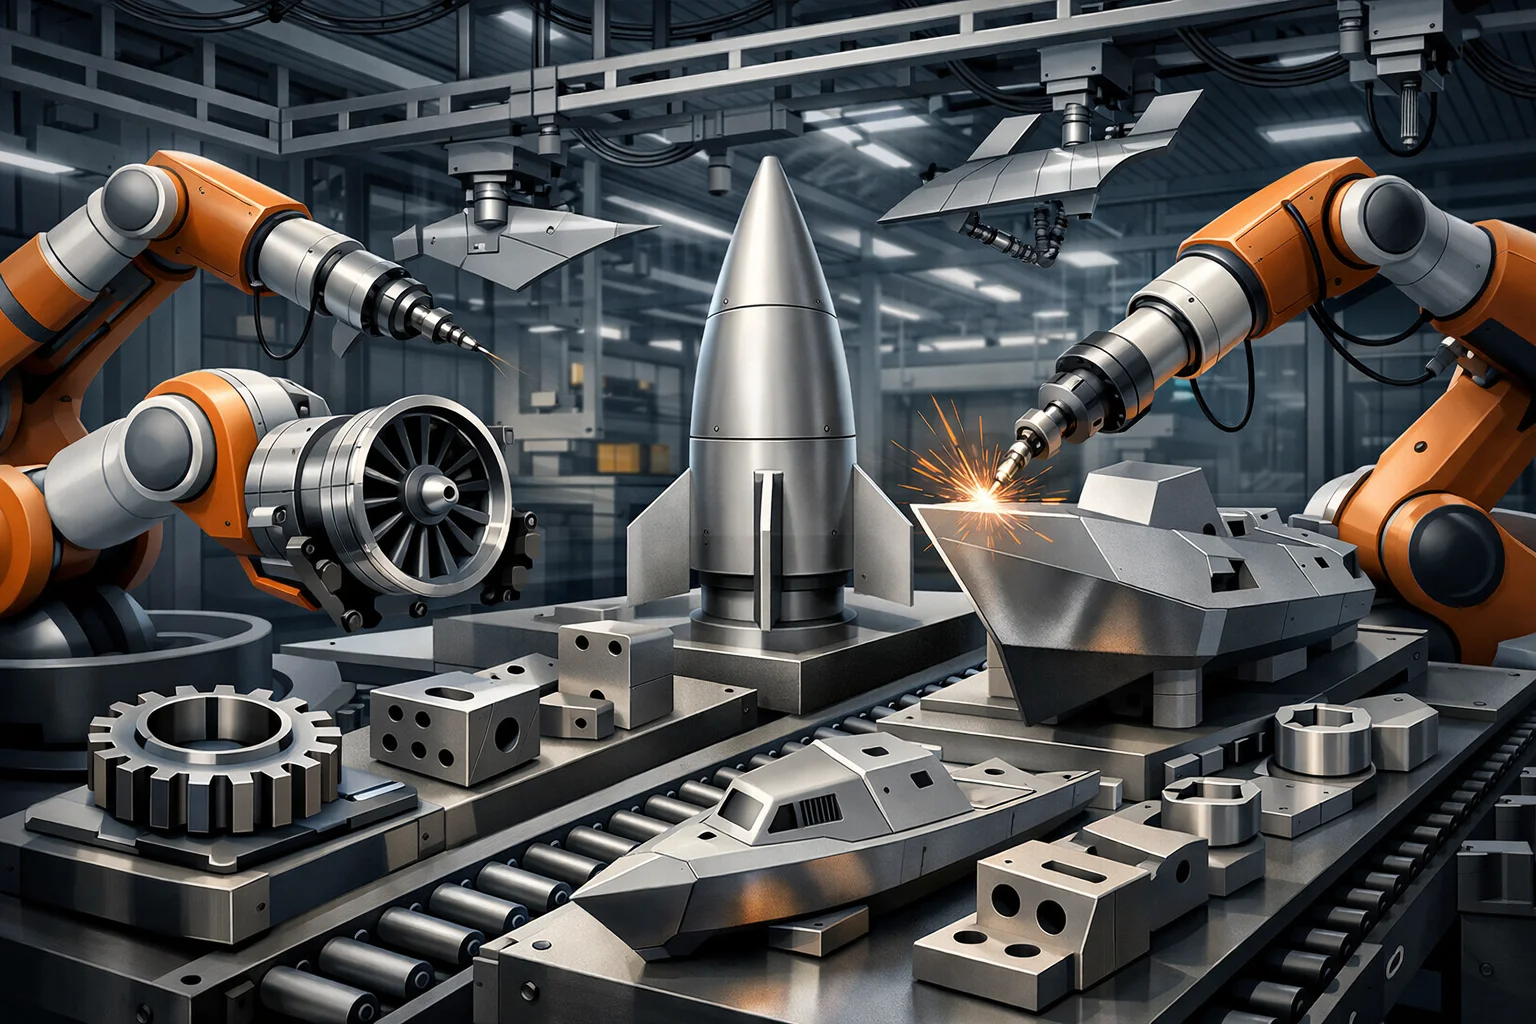
רוב ההשקעות עדיין לא נחשפו, אך הבנק כבר מחזיק ישירות ב־Hadrian וב־Castelion. באוגוסט סייע ג׳יי.פי מורגן להוביל סבב גיוס של $1.4 מיליארד ב־Hadrian, הבונה מפעלים אוטומטיים לייצור חלקים לתעשיות הביטחון, התעופה והחלל והספנות. באותו חודש השתתף הבנק גם בסבב של $1 מיליארד ב־Castelion, שמוצר הדגל שלה הוא Blackbeard, טיל היפרסוני המתואר כבעל עלות נמוכה יחסית. סכומי הסבבים אינם מוצגים כסכומי ההשקעה של הבנק לבדו.
מעבר לתעשייה הביטחונית
תחומי היוזמה אינם מסתיימים בביטחון, בייצור ובשרשראות אספקה: היא כוללת גם טכנולוגיות פורצות דרך, תרופות וטכנולוגיות בריאות. פטנו תיאר חברות ייצור מתקדם בשלבי הון סיכון מוקדמים שמפתחות יכולות בארצות הברית במקום להסתמך על שותפות סחר מעבר לים. זהו ההיגיון שהציג הבנק לבחירת ההשקעות; אין בכך כשלעצמו הוכחה שהחברות כבר פתרו את התלות בשרשראות אספקה מחוץ לארצות הברית.
מסלול מימון נפרד
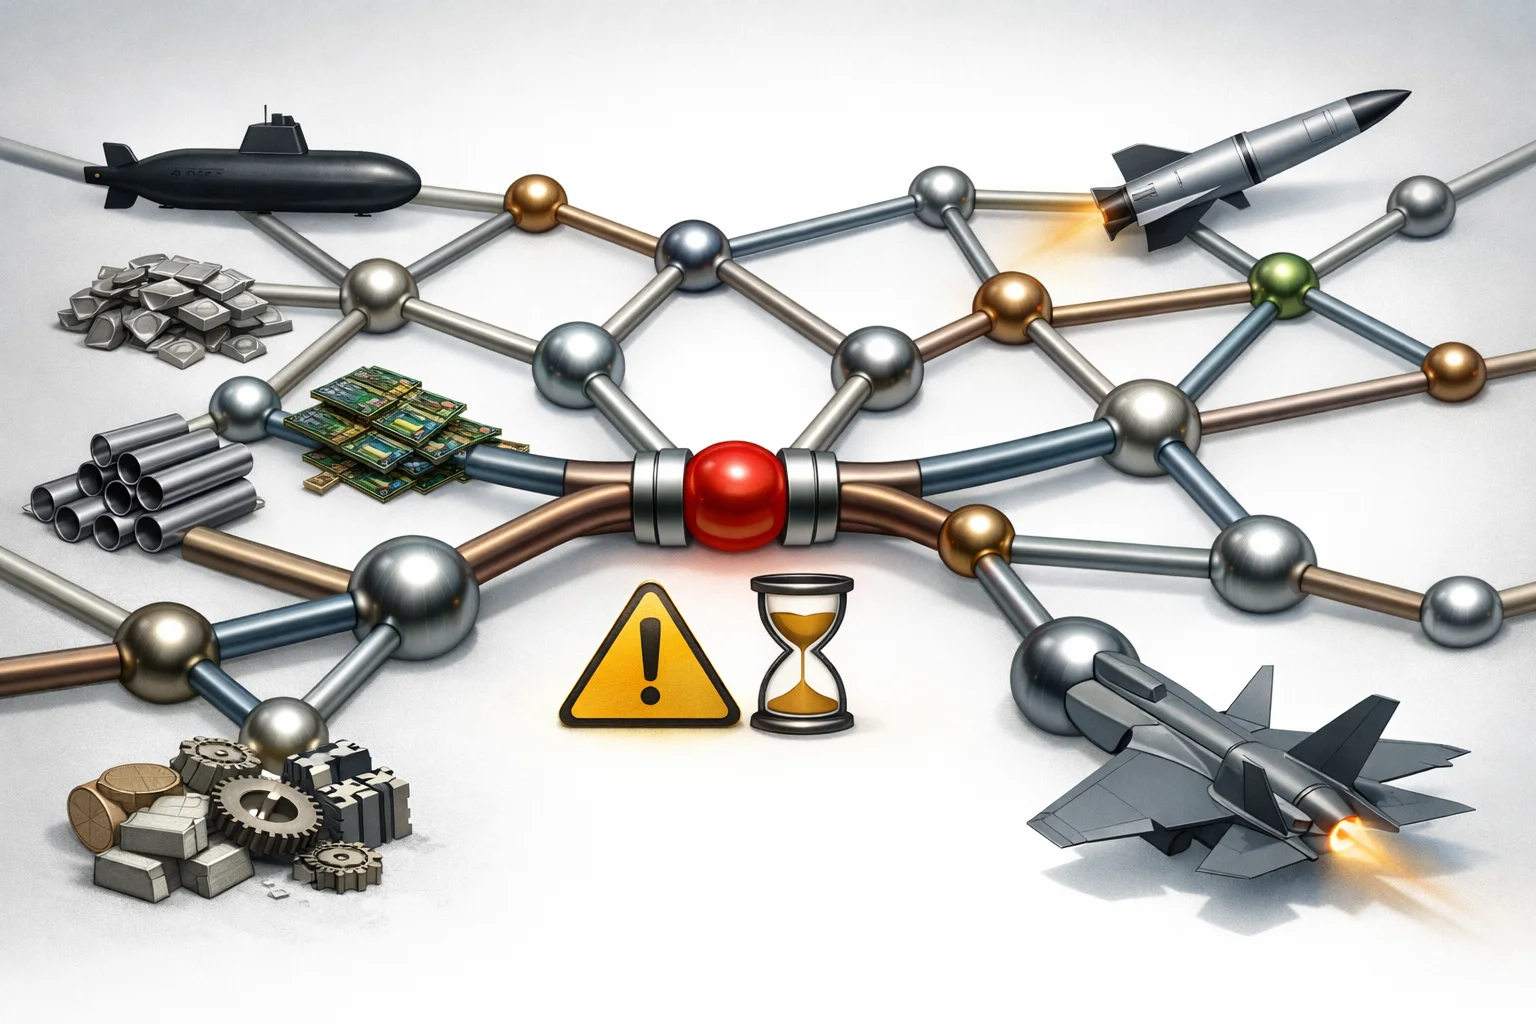
לצד ההחזקות הישירות, הבנק מסר כי מימן וסייע בהעמדת מימון בהיקף של יותר מ־$230 מיליארד לענפים התומכים באינטרסים הלאומיים האמריקאיים. למסלול הזה נקבע יעד של $1.5 טריליון לאורך 10 שנים, והוא מנוהל בידי ג׳יי הורין, לשעבר מנהל משותף של בנקאות ההשקעות. לדברי פטנו, בנקאי הקבוצה ממפים שרשראות הפצה של מוצרים ובהם צוללות, טילים ומטוסים, כדי לזהות ספקים שעלולים לסבול ממחסור בהון או בכושר ייצור לנוכח ביקוש עולה.
ניתוח: הקצב אינו מדד לתשואה
המשמעות למשקיעים היא שיש להבחין בין שני אפיקים: רכישת החזקות בחברות צעירות, ומימון או סיוע בגיוס מימון ללקוחות. גם היקף סבב גיוס של חברה אינו זהה לסכום שהבנק עצמו השקיע בה. קצב פריסת ההון מעיד על התקדמות בביצוע התוכנית, אך אינו מלמד לבדו על איכות ההשקעות או על התשואה שתניב. העובדה שרוב ההחזקות טרם נחשפו מגבילה גם את האפשרות להעריך מן המידע שפורסם את הרכב תיק ההשקעות.