חלופה לאג״ח — או תוספת לתיק?
חוזים עתידיים מנוהלים כתחליף לאג״ח, או כרכיב נוסף לצדן: זו המחלוקת שתוארה בדיווח שפורסם ב־17 באוקטובר 2026, על בסיס ראיון בתוכנית ETF Edge. אנדרו ביר, מייסד שותף ושותף מנהל ב־DBi, טען כי האסטרטגיה עשויה לאזן חשיפה למניות טוב יותר מאג״ח בתקופות תנודתיות. מנגד, נייט ג׳ראסי, נשיא NovaDius Wealth Management, הדגיש כי לאג״ח עדיין יש תפקיד בפיזור תיק ההשקעות, וכי אין לוותר עליהן לטובת השקעות חלופיות.
הטיעון של ביר: גמישות בשני הכיוונים
ביר הציג את האפשרות לפעול בפוזיציות לונג ושורט בשווקים ברחבי העולם כיתרון של קרנות סל המבוססות על חוזים עתידיים מנוהלים. לדבריו, הגמישות הזאת מאפשרת להיערך מוקדם לאירועים סוערים בשווקים. הוא תיאר את היעד כרכיב בעל מתאם נמוך הן למניות והן לאג״ח, שיוכל לתפקד היטב במשברים. אלה טענותיו בדבר יתרונות האסטרטגיה, ולא הבטחה לתוצאה בכל משבר.
הוויכוח על משקל האג״ח
הביקורת של ביר הופנתה גם למודל ההקצאה המסורתי 60/40. הוא אמר שאינו מעוניין להקצות 40% לאג״ח אם לשיטתו הן אינן מוסיפות ערך לשאר התיק. עם זאת, הוא לא הציג את עמדתו כהתנגדות לכל החזקה באג״ח: בדבריו הביע יחס חיובי לאפיק, לצד הסתייגות ממשקלו במודל הזה.
הקרן והביצועים שברקע
ביר מסייע בניהול iMGP DBi Managed Futures Strategy ETF, הנסחרת בסימול DBMF. לפי תיאור החברה שהובא בדיווח, הקרן נועדה לשכפל ביצועים של קרנות גידור מובילות בתחום החוזים העתידיים המנוהלים, במסגרת קרן סל נזילה ובעלות נמוכה. בדיווח נמסר, על בסיס נתוני FactSet, כי נכון לסגירת יום חמישי שקדמה לפרסום, הקרן עלתה כמעט 19% מתחילת השנה. זהו נתון מצטבר לנקודת הזמן שצוינה, ולא תשואה לשנה מלאה.
ההסתייגות: גם לחלופה יש תקופות חולשה
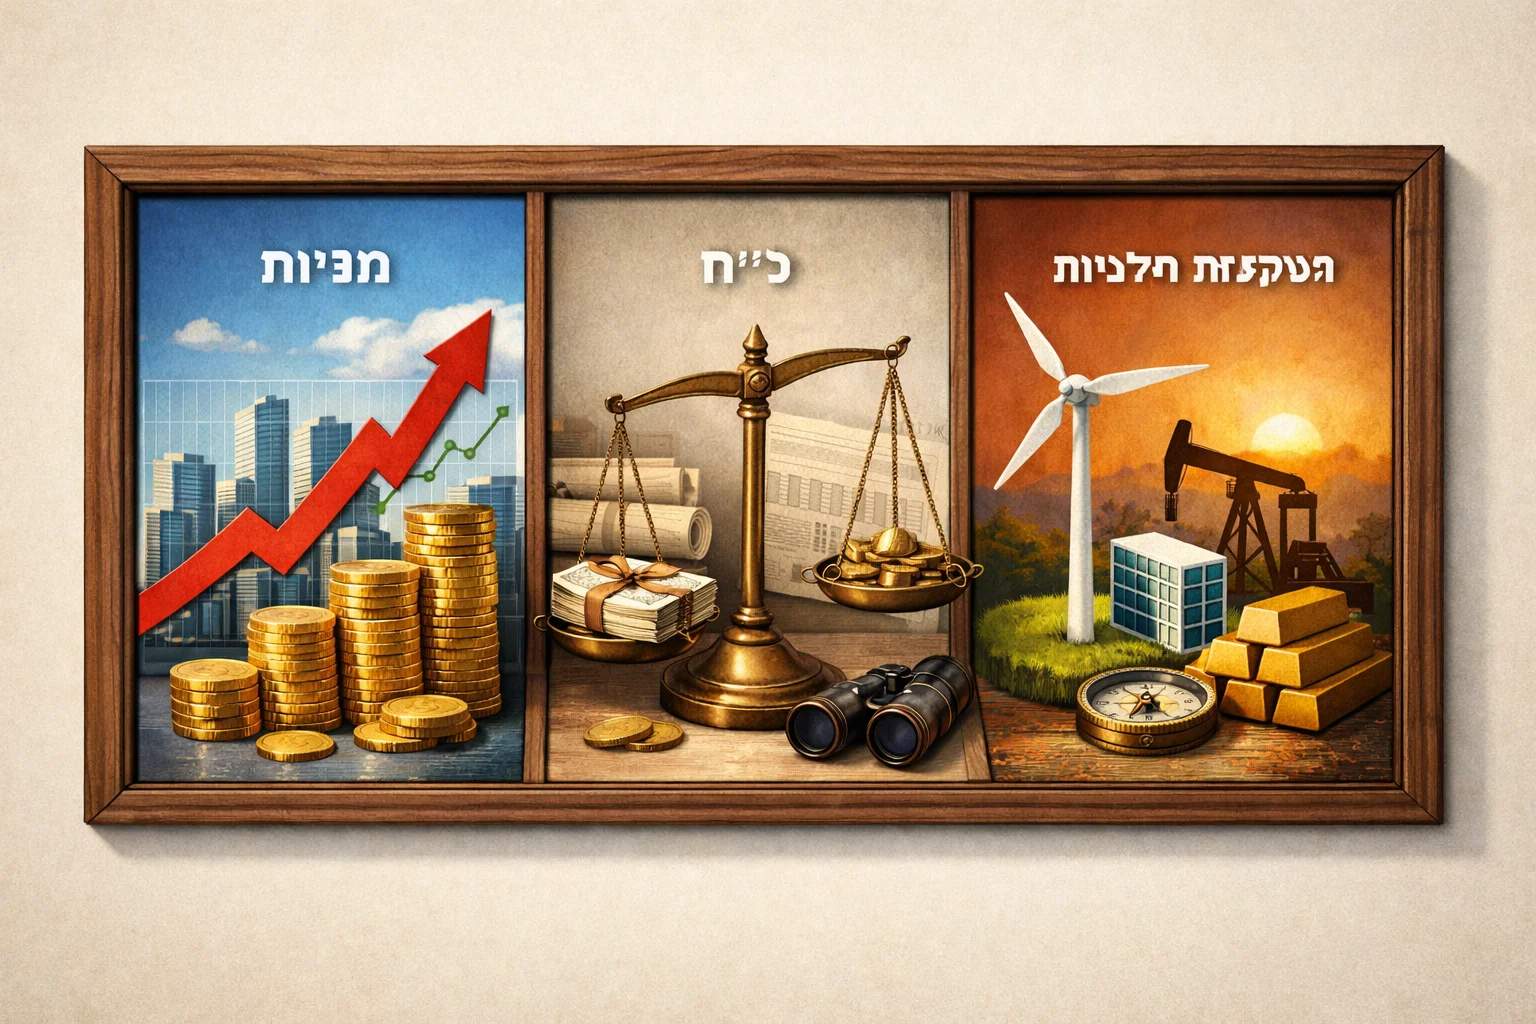
ג׳ראסי הציג גישה משלבת: השקעות חלופיות יכולות להשתלב בתיק מפוזר הכולל מניות ואג״ח, אך אינן סיבה לנטוש את רכיב האג״ח. הוא הדגיש שעל משקיעים להבין כיצד אסטרטגיות כאלה משתלבות עם יתר ההחזקות. לצד האפשרות לביצועים עדיפים בשווקים תנודתיים, הדיווח ציין כי לקרנות האלה עלולות להיות גם תקופות של ביצועי חסר; ג׳ראסי הדגיש את הצורך באופק ארוך ובאיזון.
פרשנות: השאלה היא התפקיד בתיק
הפער בין העמדות נוגע לתפקיד שמבקשים להעניק לאסטרטגיה: ביר מציע לבחון אותה כמענה לחולשות שהוא מזהה בהקצאה לאג״ח, ואילו ג׳ראסי מעדיף לשלב אותה בתוך מסגרת פיזור שעדיין כוללת אג״ח. לכן, המחלוקת אינה רק על התשואה האחרונה של DBMF, אלא על השאלה אם גמישות מסחרית מצדיקה החלפת רכיב בתיק, או הוספת רכיב לצדו.