
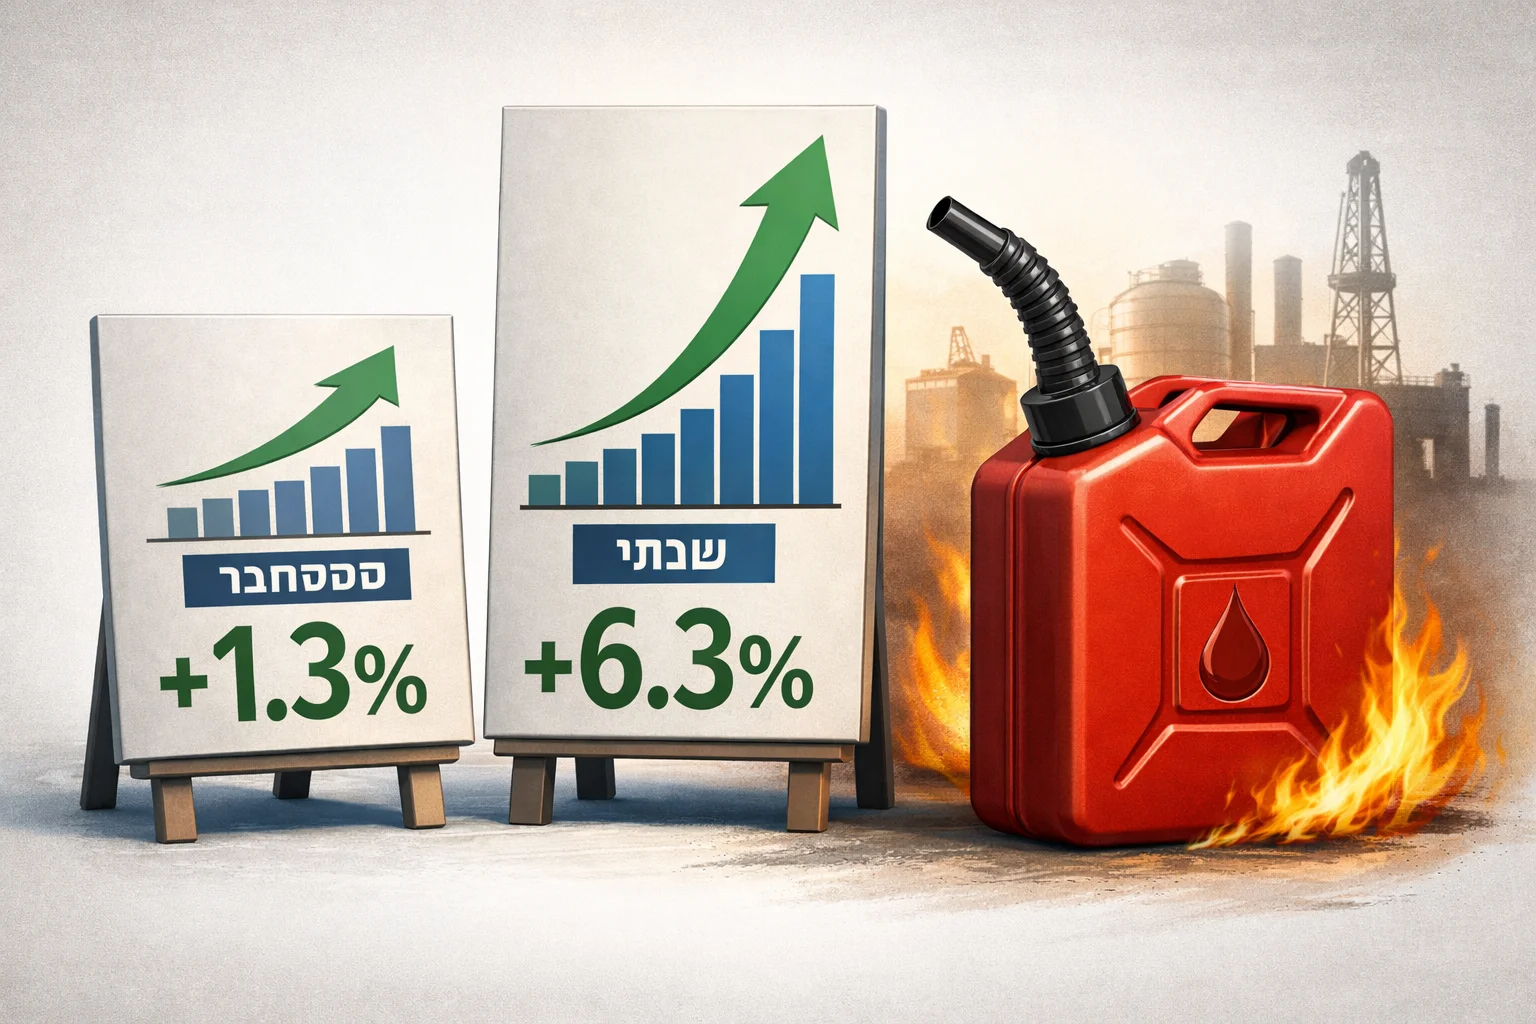
מחירי היצרנים הפתיעו כלפי מעלה
מחירי היצרנים בארה״ב עלו ב־6.3% בשנה; המכירות הקמעונאיות האטו. נתוני ספטמבר שפורסמו ב־15 באוקטובר 2026 הצביעו על עלייה חודשית של 1.3% במדד מחירי היצרנים, לעומת תחזית של 0.6% בסקר הכלכלנים. גם העלייה השנתית הייתה גבוהה מהתחזית, שעמדה על 5.5%. העלייה החודשית הייתה החדה ביותר מאז מרץ 2022, והעלייה השנתית — מאז דצמבר 2022.
אנרגיה במוקד, אך לא לבדה
לפי הדיווח, האנרגיה הייתה גורם מרכזי בעלייה, על רקע פגיעה באספקת הנפט עקב המלחמה בין ארה״ב לאיראן. לפי לשכת הסטטיסטיקה של העבודה בארה״ב, כמעט מחצית מהעלייה בספטמבר במחירי המוצרים המעובדים לביקוש מיידי הייתה קשורה להתייקרות הסולר. עם זאת, גם מדד הליבה של מחירי היצרנים, שאינו כולל מזון ואנרגיה, עלה ב־0.7% בחודש וב־5% בשנה. כלומר, העלייה במדד הכולל לא הייתה הנתון היחיד שהצביע על התייקרות.
גם המחירים לצרכן עלו
נתוני מחירי היצרנים הגיעו לאחר פרסום מדד המחירים לצרכן, שעלה בספטמבר ב־0.6% לעומת אוגוסט וב־3.7% בשנה. התחזית לעלייה החודשית הייתה 0.6%, ואילו התחזית השנתית עמדה על 3.6%. מדד הליבה לצרכן עלה ב־0.3% בחודש וב־2.6% בשנה, לעומת תחזיות של 0.2% ו־2.5%, בהתאמה. כך, גם במדד הליבה לצרכן נרשמה חריגה כלפי מעלה מהציפיות, ולא רק במדד מחירי היצרנים.
המכירות צמחו, אבל הקצב נחלש
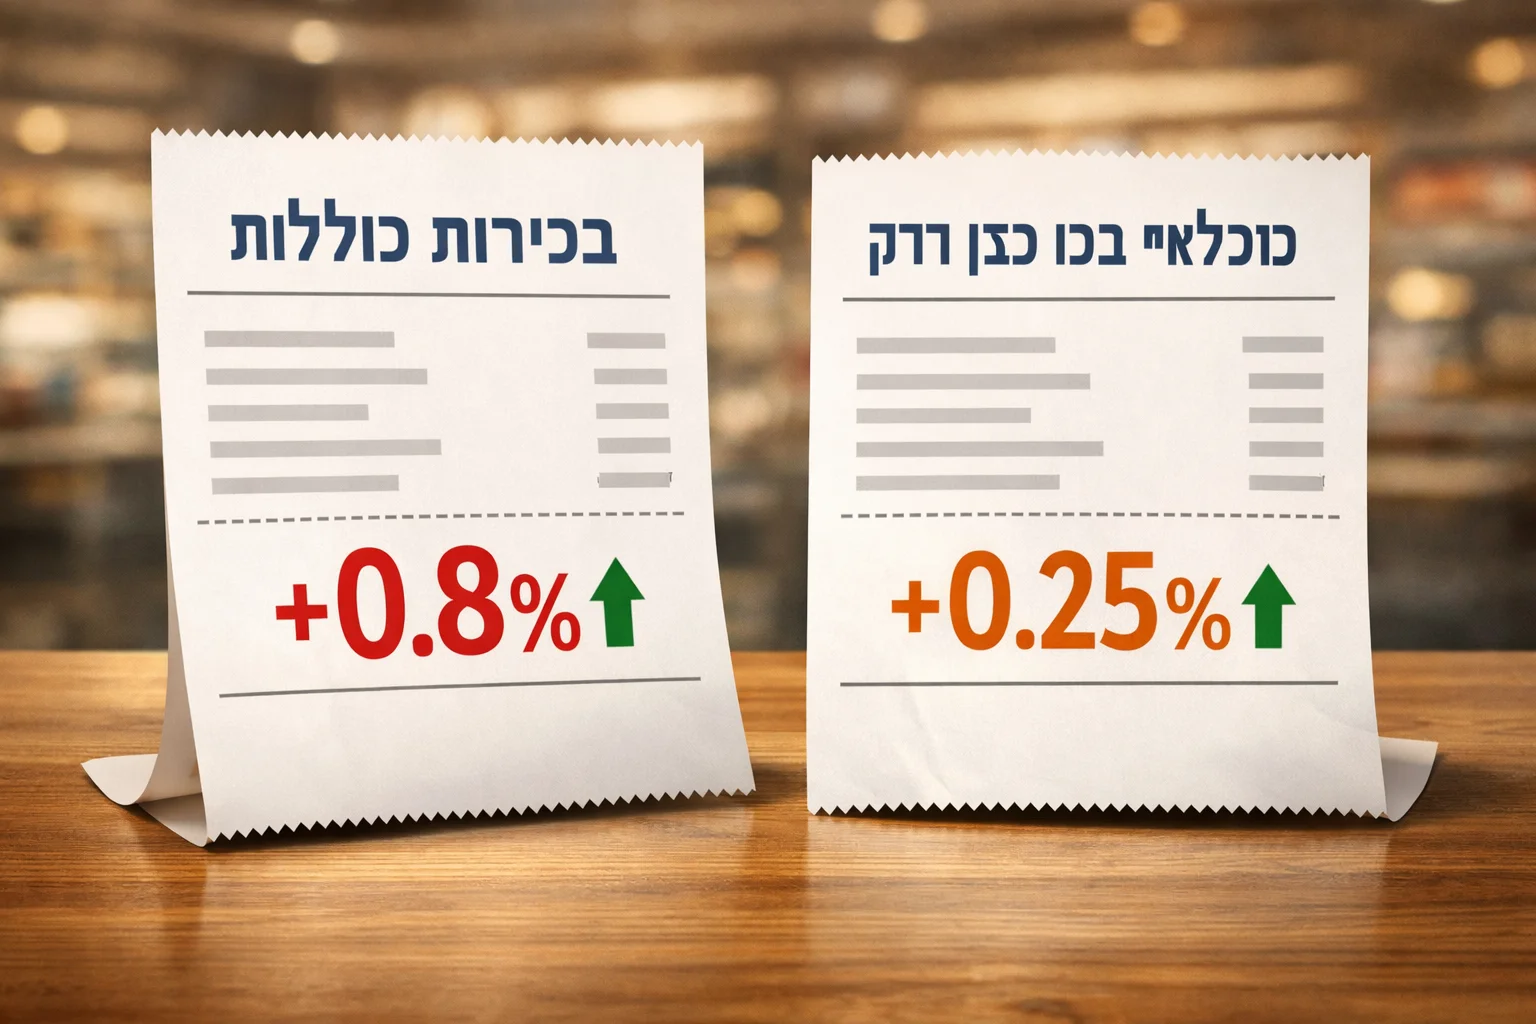
המכירות הקמעונאיות עלו בספטמבר ב־0.8%, מעל תחזית של 0.4%, אך בקצב נמוך מזה שנרשם בחודש הקודם, אז עלו ביותר מ־1%. בניכוי ההוצאות על כלי רכב ובתחנות דלק, המכירות עלו ב־0.25% לעומת אוגוסט, לאחר עלייה של כ־1.1% בתקופה הקודמת. הנתונים מציגים אפוא שילוב של צמיחה במכירות הכוללות והאטה בקצב העלייה שלהן, גם בחתך שאינו כולל כלי רכב ותחנות דלק.
בשוק החוזים: יותר משקל להעלאת ריבית
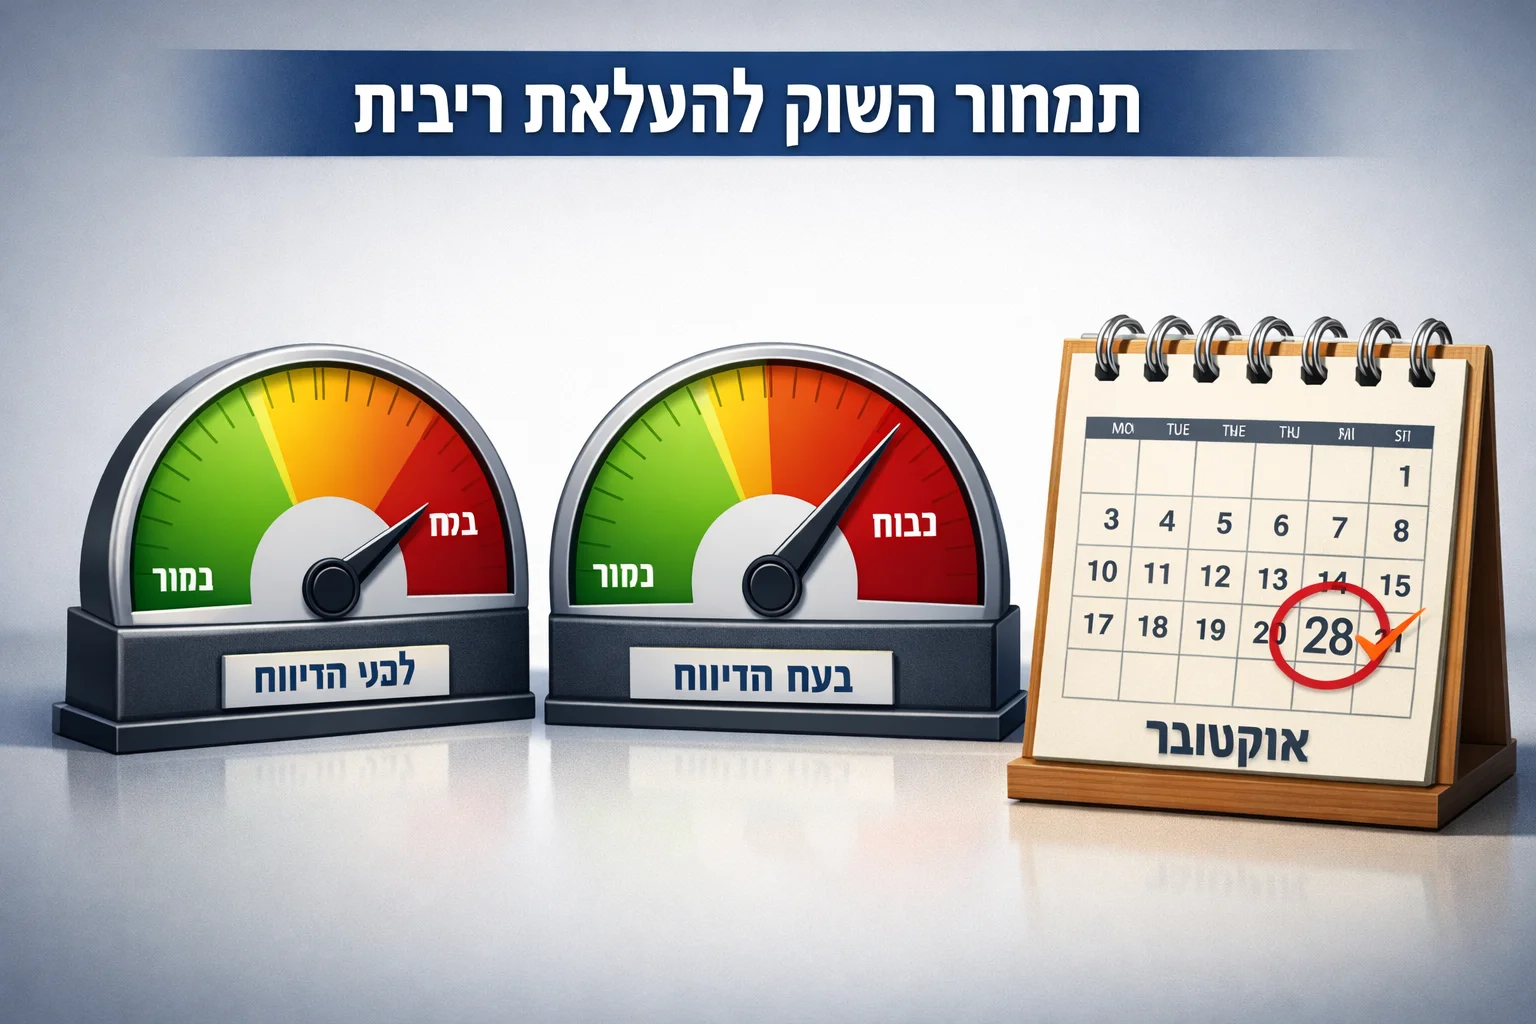
לפי כלי FedWatch של CME, בעת פרסום הדיווח תומחרה הסתברות של כמעט 34% להעלאת ריבית בהחלטת הפדרל ריזרב ב־28 באוקטובר, לעומת פחות מ־18% שבוע קודם לכן. כ־90% ציפו לפחות להעלאה אחת עד סוף השנה. אלה היו ציפיות שנגזרו משוק החוזים, ולא הודעה של הבנק המרכזי על החלטת ריבית.
ניתוח: שלושה נתונים, לא מסקנה אחת
ההבחנה החשובה בדוחות היא בין מחירים, מכירות וציפיות ריבית. מחירי היצרנים ומדדי הליבה מתארים התייקרות; נתוני הקמעונאות מראים שהמכירות עדיין עלו, אך לא באותו קצב כמו קודם; ותמחור החוזים משקף הערכה של סוחרים. השילוב מסביר את חשיבות הנתונים לדיון בריבית, אך אינו מוכיח שהפדרל ריזרב יעלה אותה, ואינו מאפשר לייחס את מלוא ההאטה במכירות לגורם יחיד.