
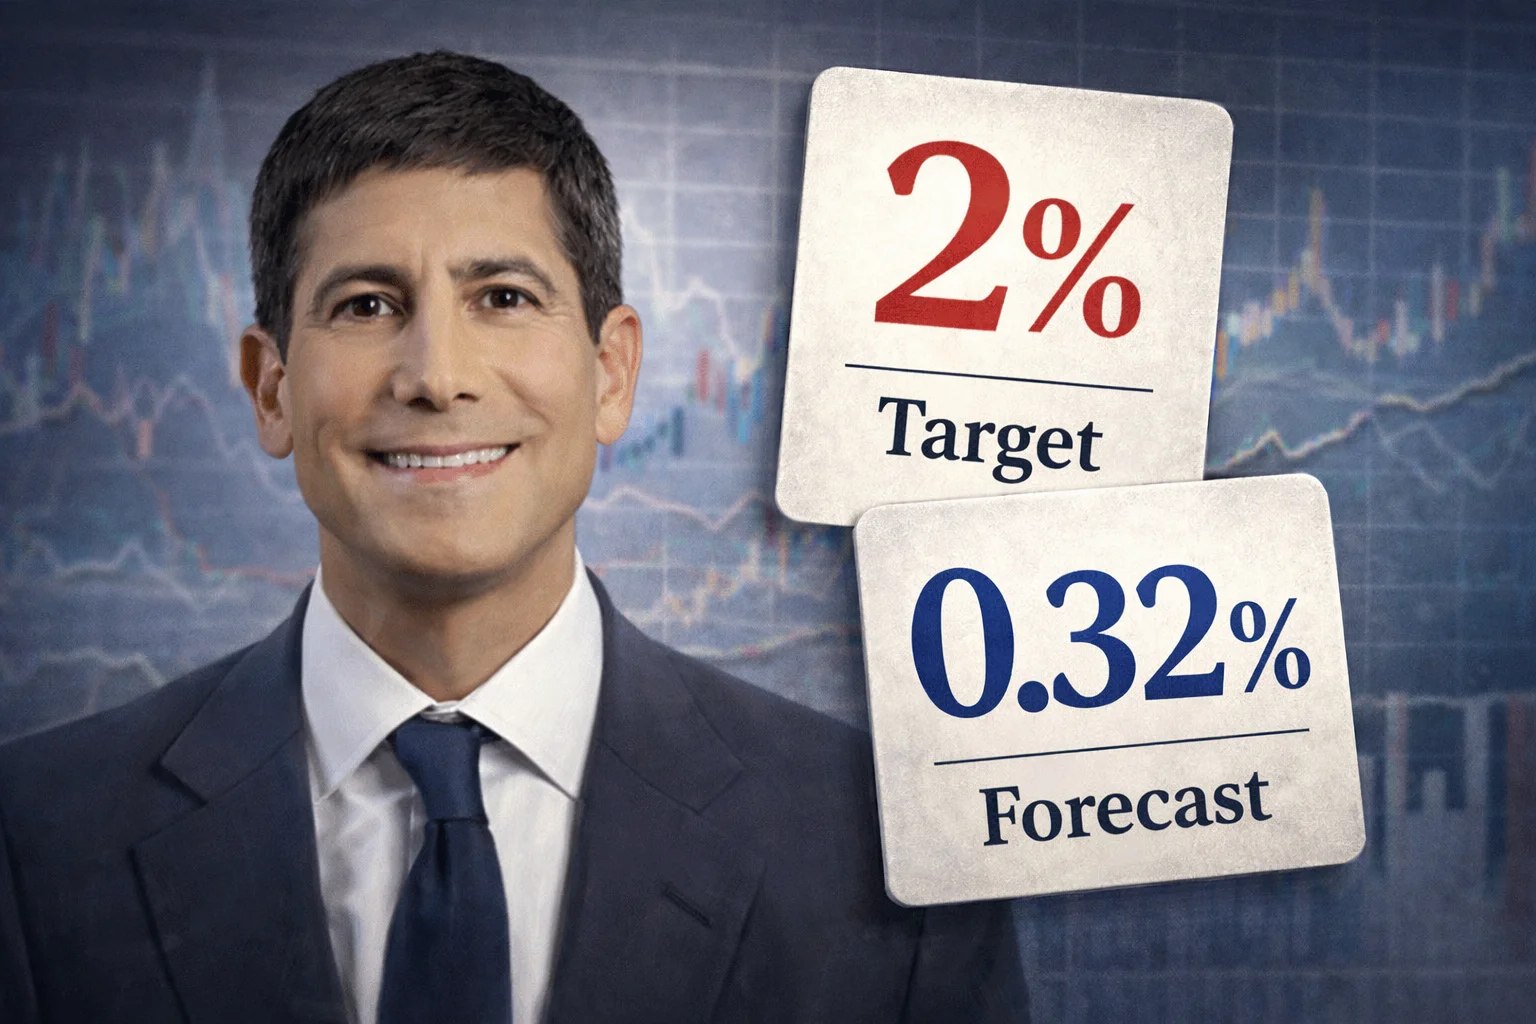
תחזיות האינפלציה בארה״ב עולות, אך השוק אינו מגלם העלאת ריבית ודאית. בעקבות נתוני המחירים ליצרן, שבע הערכות בוול סטריט מצביעות על עלייה צפויה של 0.32% במדד הליבה של ההוצאה לצריכה פרטית בספטמבר, לעומת 0.25% באוגוסט. מדובר באומדנים לקראת פרסום המדד בהמשך אוקטובר, ולא בתוצאה שכבר נמדדה ופורסמה.
הפתעה במחירי היצרנים
מדד המחירים ליצרן עלה בספטמבר ב־1.3%, לעומת תחזית של 0.6% — העלייה החודשית החדה ביותר מאז מרץ 2022. במונחים שנתיים הגיע קצב העלייה ל־6.3%, הגבוה ביותר מאז דצמבר 2022. הנתונים מציבים את ההערכות למדד ההוצאה לצריכה פרטית ברקע של התייקרות חדה יותר מזו שנחזתה במחירי היצרנים.
לא רק בנזין
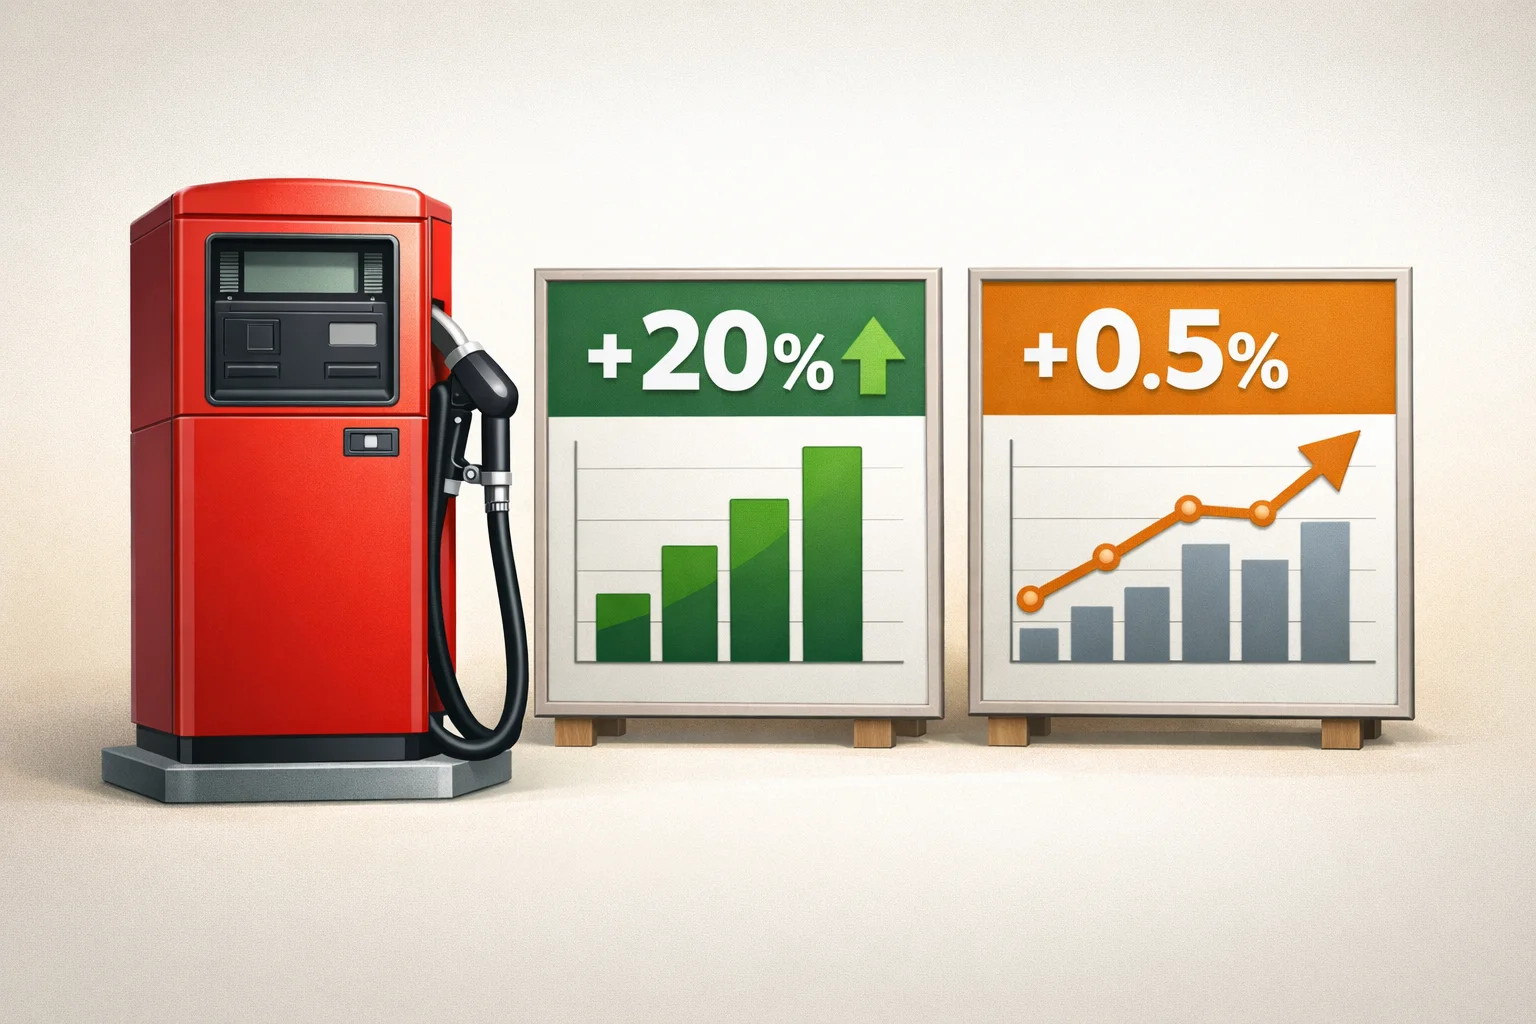
מחירי הבנזין זינקו ב־20% והובילו את העלייה במדד היצרנים. עם זאת, גם בניכוי מזון, אנרגיה ושירותי מסחר נרשמה עלייה של 0.5%. המשמעות המצומצמת של הנתון היא שההתייקרות במדד לא הייתה מוגבלת לרכיבי האנרגיה; אין בכך לבדו קביעה לגבי הנתון שיתפרסם במדד הצריכה.
אומדן לצריכה, לא נתון סופי
כלכלנים משתמשים במדד המחירים לצרכן ובמדד המחירים ליצרן כדי לאמוד את מדד ההוצאה לצריכה פרטית. ההערכות שנאספו נעות בין 0.29% של אוקספורד אקונומיקס ל־0.35% של ברקליס. אם תתממש עלייה חודשית של 0.32%, קצב אינפלציית הליבה השנתי במדד יגיע ל־3.1%, לעומת 3.01% באוגוסט. הפער בין ההערכות מחייב להבחין בין כיוון התחזיות לבין תוצאת הפרסום עצמו.
הריבית: סיכון להעלאה, לא הכרעה
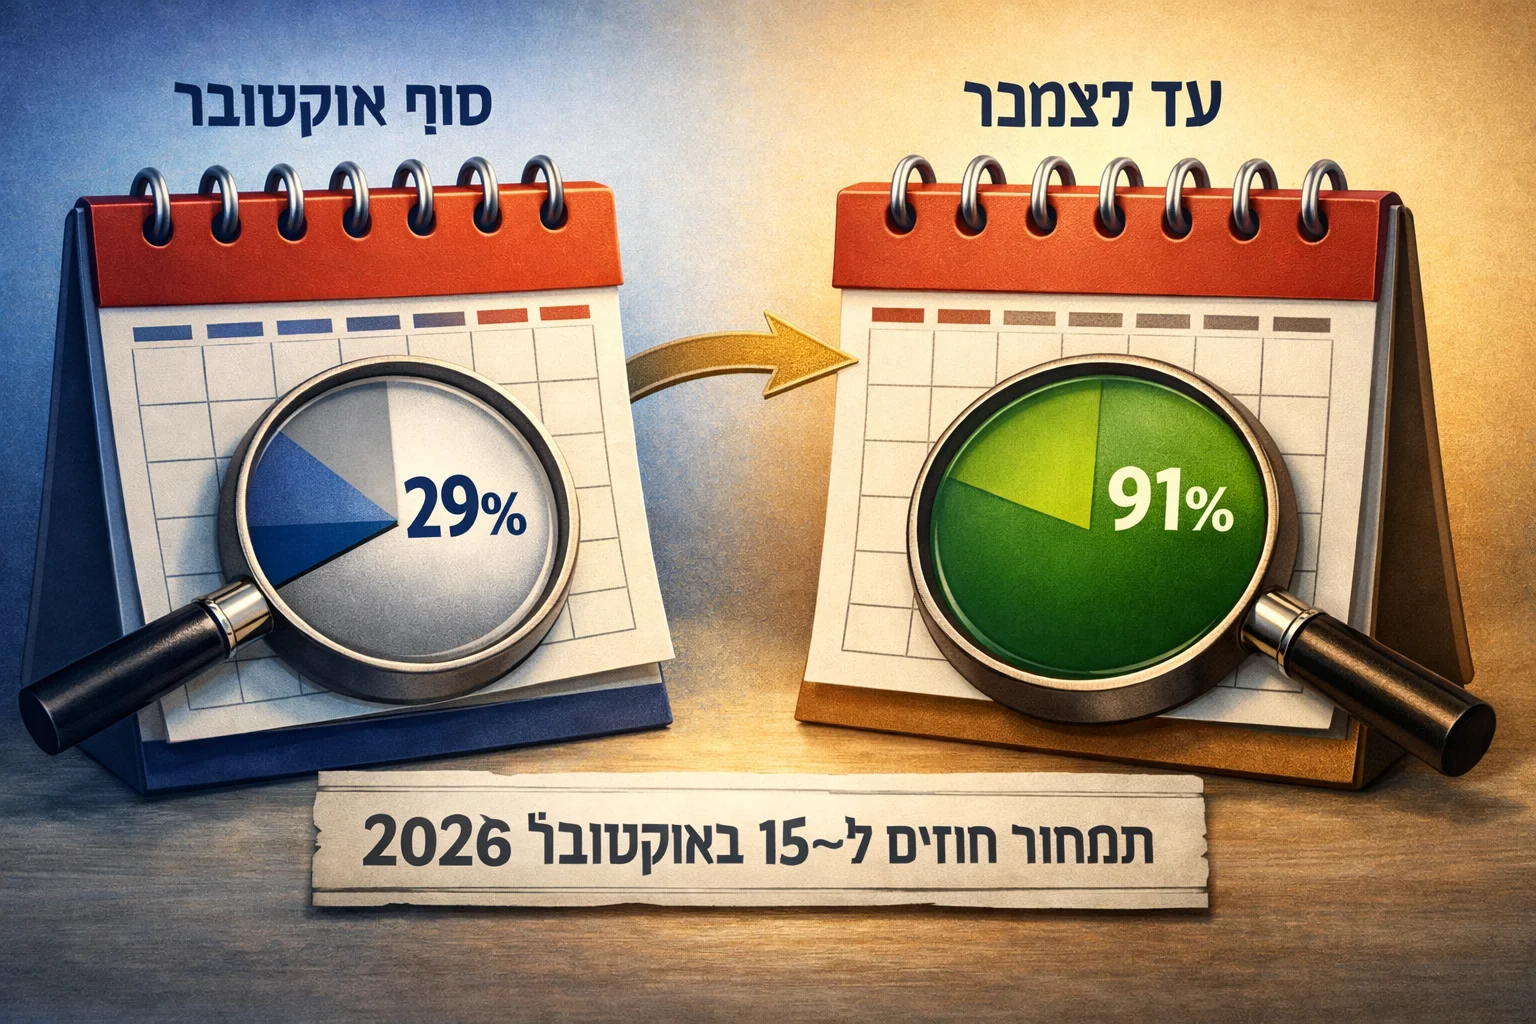
בחוזים על ריבית הפד נרשמה ב־15 באוקטובר 2026 הסתברות של 29% להעלאה בישיבה בסוף החודש, לעומת הסתברות של 91% להעלאה אחת לפחות עד דצמבר. כמה מבכירי הפד טענו שאין צורך למהר להעלות ריבית, אף שהצביעו על צורך בהעלאות נוספות. קתי בוסטיאנצ'יץ', הכלכלנית הראשית של ניישנווייד, העריכה שקיים סיכון ממשי להעלאה נוספת כבר בישיבה הקרובה. זו הערכתה, ולא החלטה שהתקבלה.
המבחן של הפד
יו״ר הפד קווין וורש הצביע על ביטחון בחזרה של האינפלציה ליעד של 2% בתוך פרק זמן מתאים כאחד המבחנים להימנעות מהעלאה. הפד מעדיף את מדד ההוצאה לצריכה פרטית משום שלתפיסתו הוא משקף טוב יותר את דפוסי ההוצאה של האמריקאים, ומשקלותיו משתנים כאשר הצרכנים משנים את הרכב הקניות שלהם.
ניתוח: שני סוגים של אי־ודאות
ההבחנה המרכזית היא בין תחזית האינפלציה לבין תמחור החלטת הריבית. האומדנים מצביעים על האצה צפויה במדד הליבה, בעוד החוזים משקפים הסתברות נמוכה יותר להעלאה בסוף אוקטובר מאשר להעלאה עד דצמבר. מכאן אין להסיק שהעלאה קרובה הוכרעה, או שהפד יוותר עליה: נתון האינפלציה עדיין צפוי להתפרסם, וההסתברויות בשוק אינן הודעה של הבנק המרכזי.
