
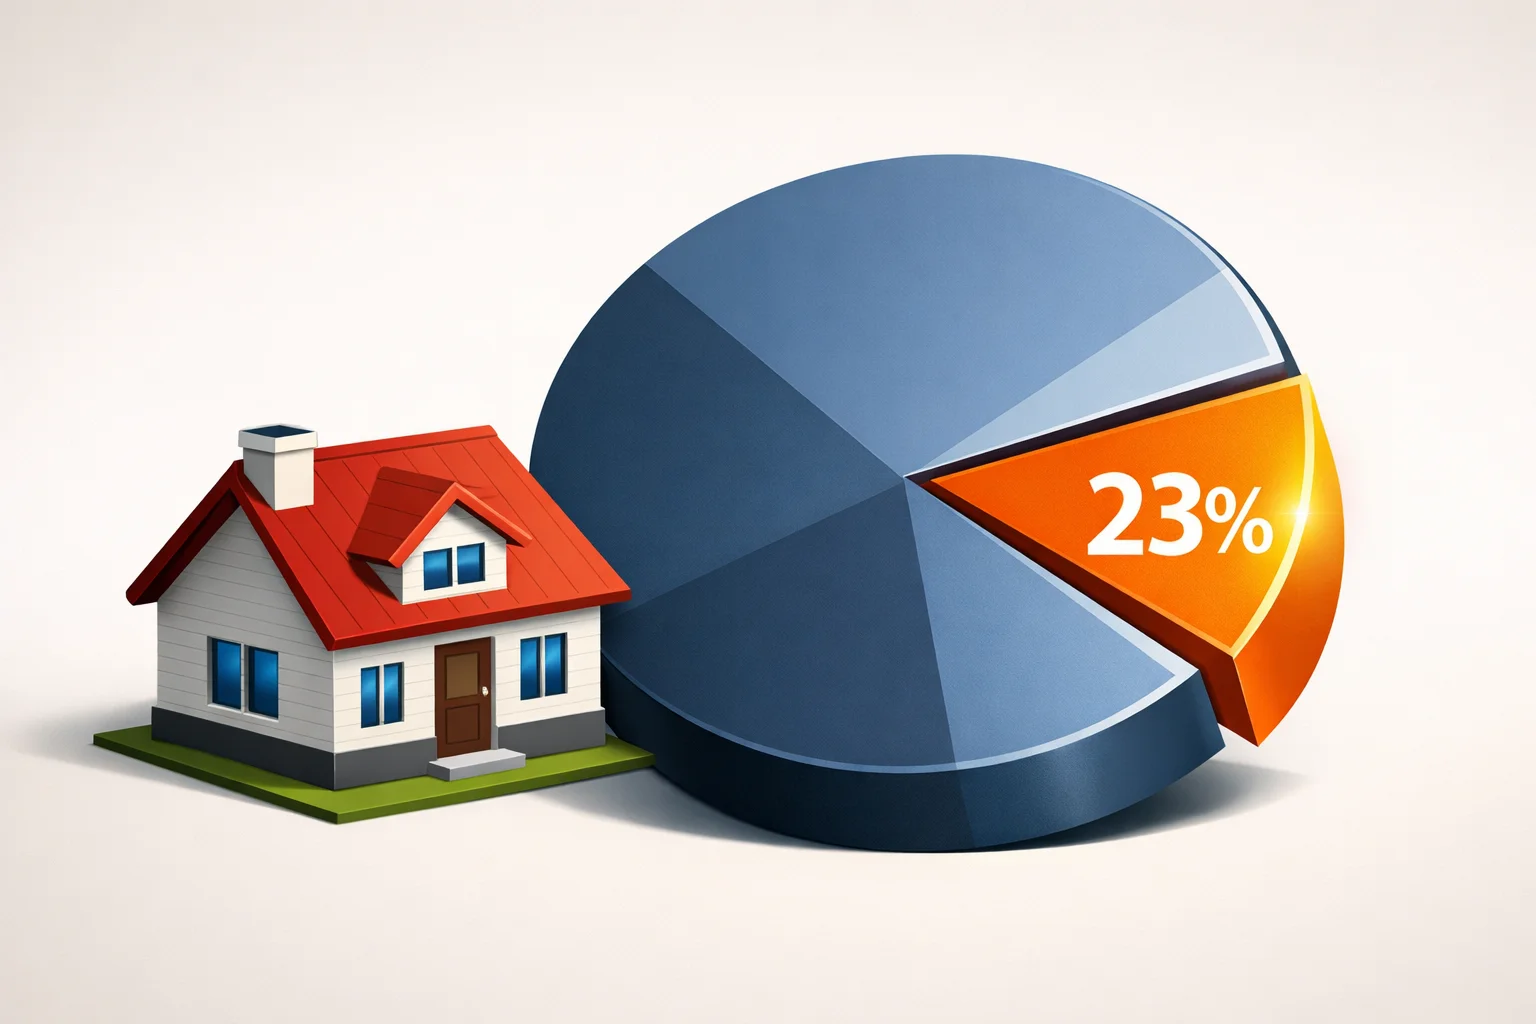
בספטמבר 2026 הגיע חלקו של מסלול הפריים במשכנתאות לדיור ל-23%, לפי נתוני בנק ישראל שדווחו ב-18 באוקטובר 2026. הסכום שנלקח במסלול היה כ-2 מיליארד שקל, ומשקלו בתמהיל היה הגבוה מאז אפריל 2023. מנגד, למסלולים צמודי המדד היה נתח של 9.1% בלבד. פרשנות: השינוי בחלוקה בין המסלולים הוא מוקד נפרד מהשינוי בסכום המשכנתאות הכולל — הוא מתאר את הרכב המימון, ולא רק את היקפו.
הפריים עולה, אך לא חזר למשקלו הקודם
בינואר היה משקל הפריים 11.1%; באוגוסט הוא הגיע ל-21%, ובספטמבר המשיך לעלות. להשוואה היסטורית, בספטמבר 2022 עמד הנתח על כ-39%. פרשנות: הנתונים מתארים התחזקות של המסלול במהלך השנה, אך לא חזרה למשקל שנרשם באותה נקודת השוואה. יש להבחין בין כיוון השינוי בחודשים האחרונים לבין רמתו של המסלול ביחס לעבר.
ההצמדה למדד מצטמצמת
ההלוואות צמודות המדד הסתכמו בספטמבר בכ-790 מיליון שקל. משקלן ירד ל-9.1%, מול 14.1% בספטמבר בשנה הקודמת ו-21.5% בספטמבר 2024. לפי הדיווח, הסכום והנתח היחסי היו הנמוכים בטווח הנתונים הזמין, שמתחיל בספטמבר 2021. לכן, מדובר בנקודת שפל בתוך תקופת המדידה שצוינה; הנתונים שסופקו אינם מבססים קביעה על שפל בכל תולדות שוק המשכנתאות.
חודש חלש יותר בהיקף הכולל
בספטמבר הסתכם המימון לדיור בכ-8.67 מיליארד שקל. ביחס לאוגוסט נרשמה ירידה של 20.5%, וביחס לספטמבר בשנה הקודמת — ירידה של 2.1%. היקף אוגוסט היה 10.9 מיליארד שקל, ואילו בספטמבר בשנה הקודמת נלקחו 8.86 מיליארד שקל. פרשנות: העלייה במשקל הפריים אינה סותרת את הירידה החודשית בשוק כולו. נתח של מסלול מסוים יכול לגדול גם כאשר הסכום הכולל של ההלוואות קטן.
במצטבר נרשמה עלייה
התמונה לתקופה הארוכה יותר שונה: בינואר–ספטמבר הגיע היקף המשכנתאות לדיור ל-88.3 מיליארד שקל, גידול של 12% ביחס לתקופה המקבילה בשנה הקודמת. ברבעון השלישי הסתכם ההיקף ב-31.1 מיליארד שקל; הפער לעומת הרבעון המקביל היה 8.6%, ולעומת הרבעון השלישי של 2022 — 13.4%. פרשנות: נתון ספטמבר לבדו אינו מסכם את הפעילות מתחילת השנה. הירידה בחודש הבודד מתקיימת לצד עלייה בסיכום המצטבר, ולכן שתי תקופות המדידה אינן מתארות אותה תמונה.
פחות הלוואות בלון
גם במימון באמצעות הלוואות בלון נרשמה ירידה: בספטמבר הסתכם הסכום בכ-1.11 מיליארד שקל, לאחר 1.41 מיליארד שקל באוגוסט. חלקן בתמהיל הגיע ל-12.8%, לעומת 15.2% בספטמבר בשנה הקודמת; לפי הנתונים, זהו המשקל הנמוך מאז נובמבר 2023. בהלוואות אלה פירעון הקרן מרוכז בסיום התקופה, במקום החזר שוטף שלה לאורכה. פרשנות: במקרה זה ההתכווצות ניכרת בשני המדדים — גם בסכום הכספי וגם בחלק היחסי מתוך המשכנתאות.