כלכלה
מקדמה בלי עבודה: מדוע עצירת תשלומים אינה מבטיחה את החזרת הכסף
כשבעל מקצוע אינו מספק את השירות, יש הבדל בין ביטול ההסכם, עצירת חיובים עתידיים והשבת סכומים שכבר שולמו. האפשרויות תלויות בחומרת ההפרה, בדרך התשלום ובעבודה שבוצעה בפועל.
מתעדכן אוטומטית · נתוני מניות ות״א בהשהיה · מדדי ארה״ב: CFD
נתוני השוק נטענים מ־TradingView.
כלכלה בישראל, בארצות הברית ובעולם: מחירים, ריבית, תעסוקה, סחר ומדיניות.
כשבעל מקצוע אינו מספק את השירות, יש הבדל בין ביטול ההסכם, עצירת חיובים עתידיים והשבת סכומים שכבר שולמו. האפשרויות תלויות בחומרת ההפרה, בדרך התשלום ובעבודה שבוצעה בפועל.
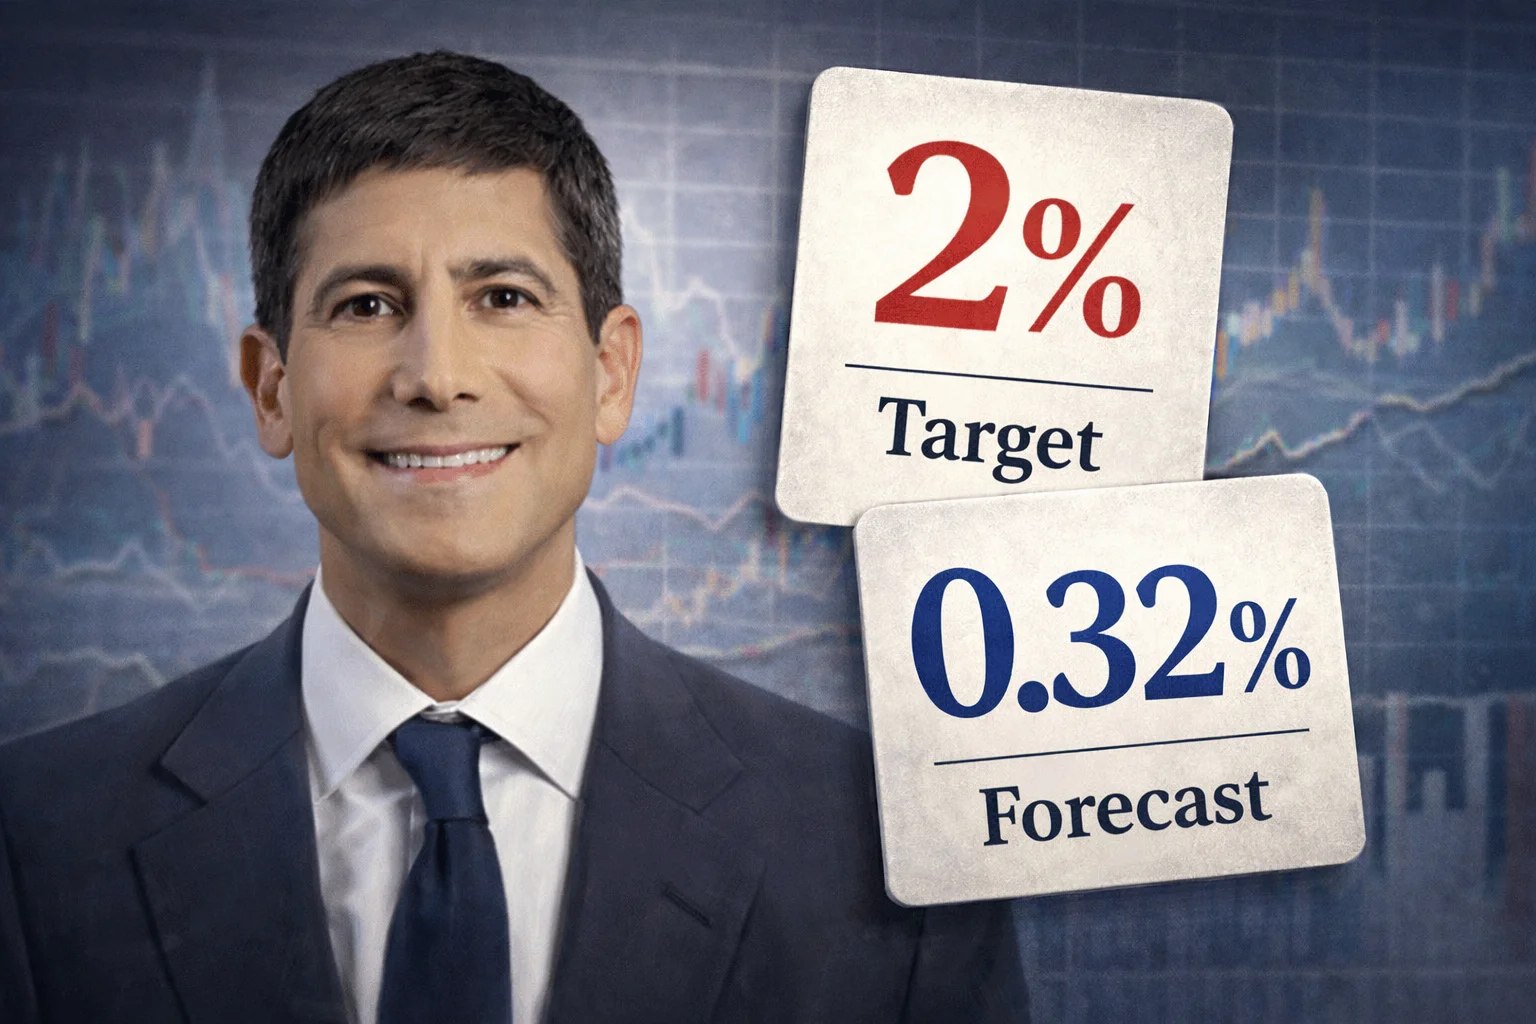
נשיא הפד בניו יורק מעריך שייתכן שלא יידרשו העלאות ריבית ב־2027, בניגוד לציפיות בשוק החוזים. הוא צופה אינפלציה קרובה ליעד של 2% באותה שנה, אך מדגיש שהמשך הדרך תלוי בנתונים.
מדד המחירים לצרכן עלה ב־0.6% בחודש, ומדד הליבה עלה ב־0.3% — מעל התחזיות. ההתייקרות באנרגיה בלטה, אך גם הדיור וכלי הרכב המשומשים התייקרו. הנתונים מגיעים לאחר העלאת הריבית בספטמבר ולפני ישיבת הפד באוקטובר.
אחרי רצף של כ־65 חודשים שבהם מדד המחירים לצרכן עלה בקצב שנתי שמעל 2%, הציפיות לאינפלציה לשנה הקרובה הגיעו ל־3.9%. האתגר לפדרל ריזרב אינו רק לבלום את ההתייקרויות, אלא גם למנוע מציפיות הציבור להקשות על הריסון.
הייצור תמך בצמיחה בבריטניה באוגוסט, בעוד השירותים נותרו ללא שינוי והבנייה התכווצה. הנתון הפתיע לטובה ביחס לתחזיות, אך הצביע על האטה לעומת יוני ויולי, לקראת תקציב הסתיו.
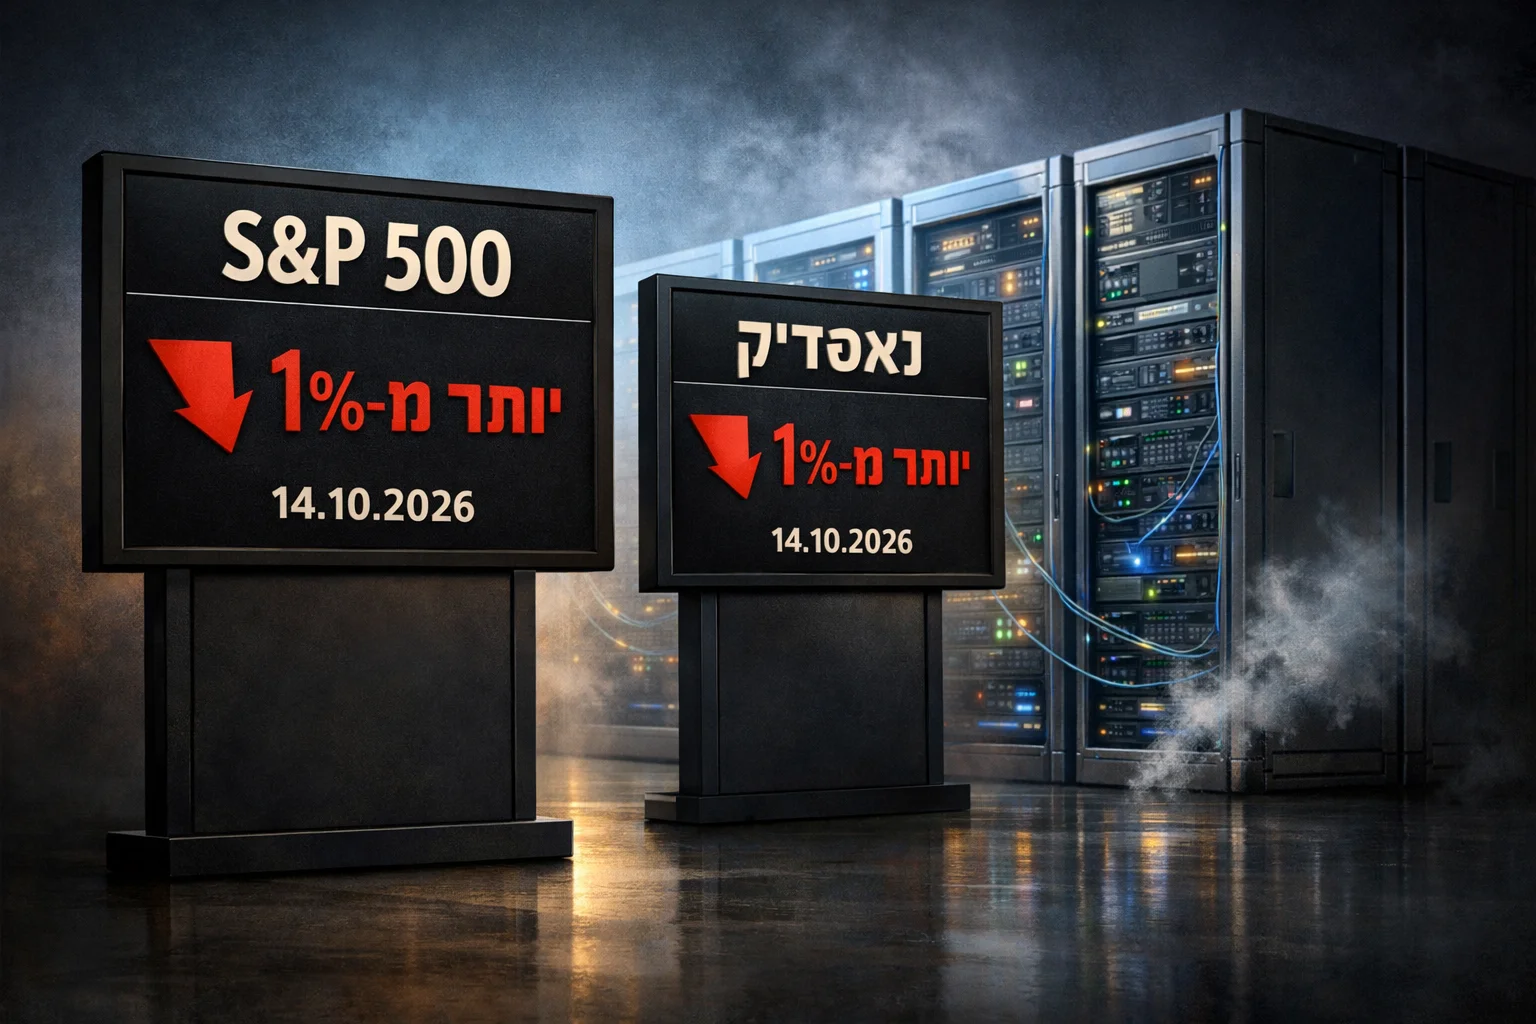
במסחר ב־14 באוקטובר 2026 ירדו S&P 500 ונאסד״ק ביותר מ־1%, על רקע חששות מהוצאות עודפות על בינה מלאכותית. בנפרד, נתון האינפלציה השנתי היה גבוה מהתחזיות, בעיקר בשל האנרגיה. הירידות במניות השבבים נמשכו במסחר המוקדם למחרת.
יו״ר הפדרל ריזרב נמנע מהכוונה לקראת החלטת אוקטובר, ותיאר הידוק מוניטרי מקביל בעולם. לצד אופטימיות לגבי תרומת הבינה המלאכותית לפריון, הוא הזהיר מדרך משובשת ומאי־ודאות בנוגע לתעסוקה בטווח הקרוב.
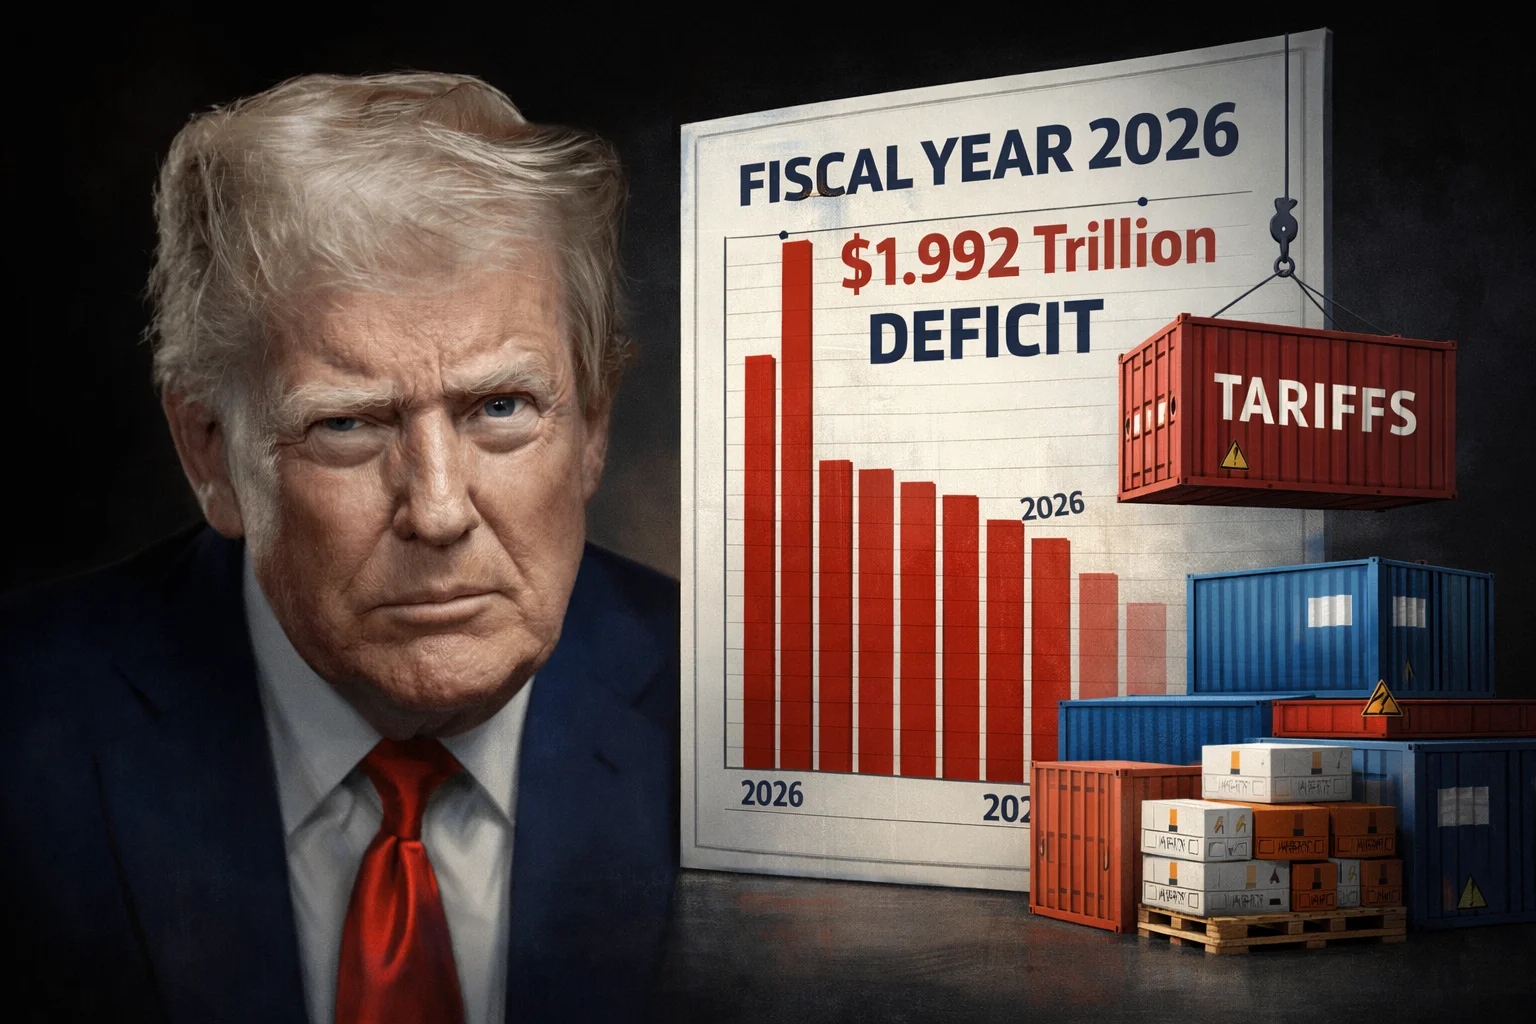
ההכנסות וההוצאות הפדרליות הגיעו לשיא, אך ארה״ב סיימה עוד שנת כספים בגירעון. מס ההכנסה מיחידים הכניס יותר, מס החברות הכניס פחות, ותשלומי הריבית נטו חצו את רף $1 טריליון.
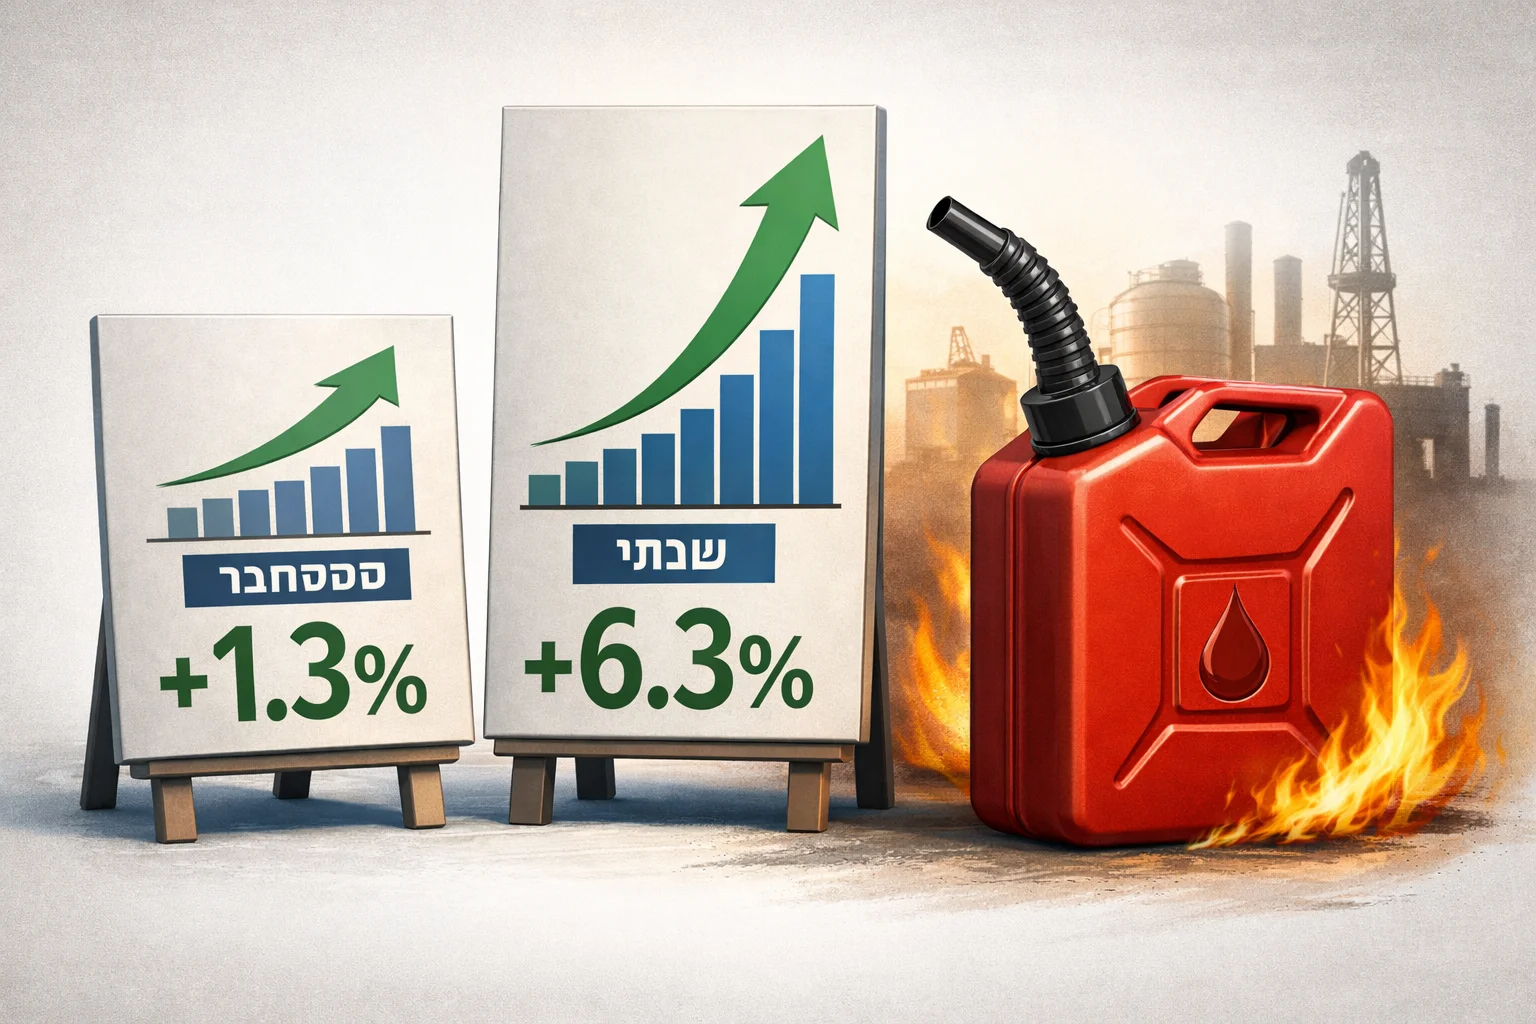
נתוני ספטמבר שפורסמו ב־15 באוקטובר 2026 הצביעו על עלייה חדה מהצפוי במחירי היצרנים בארה״ב. המכירות הקמעונאיות עלו ב־0.8%, אך בניכוי כלי רכב ותחנות דלק העלייה הייתה מתונה יותר. בשוק החוזים התחזק התמחור של העלאת ריבית.
מדד המחירים ליצרן עלה ב־1.3%, לעומת צפי ל־0.6%. שבע הערכות בוול סטריט מצביעות על האצה צפויה במדד הליבה של ההוצאה לצריכה פרטית בספטמבר. אלה תחזיות, לא נתון שפורסם: בחוזים על הריבית נרשמה הסתברות של 29% להעלאה בישיבה בסוף אוקטובר.
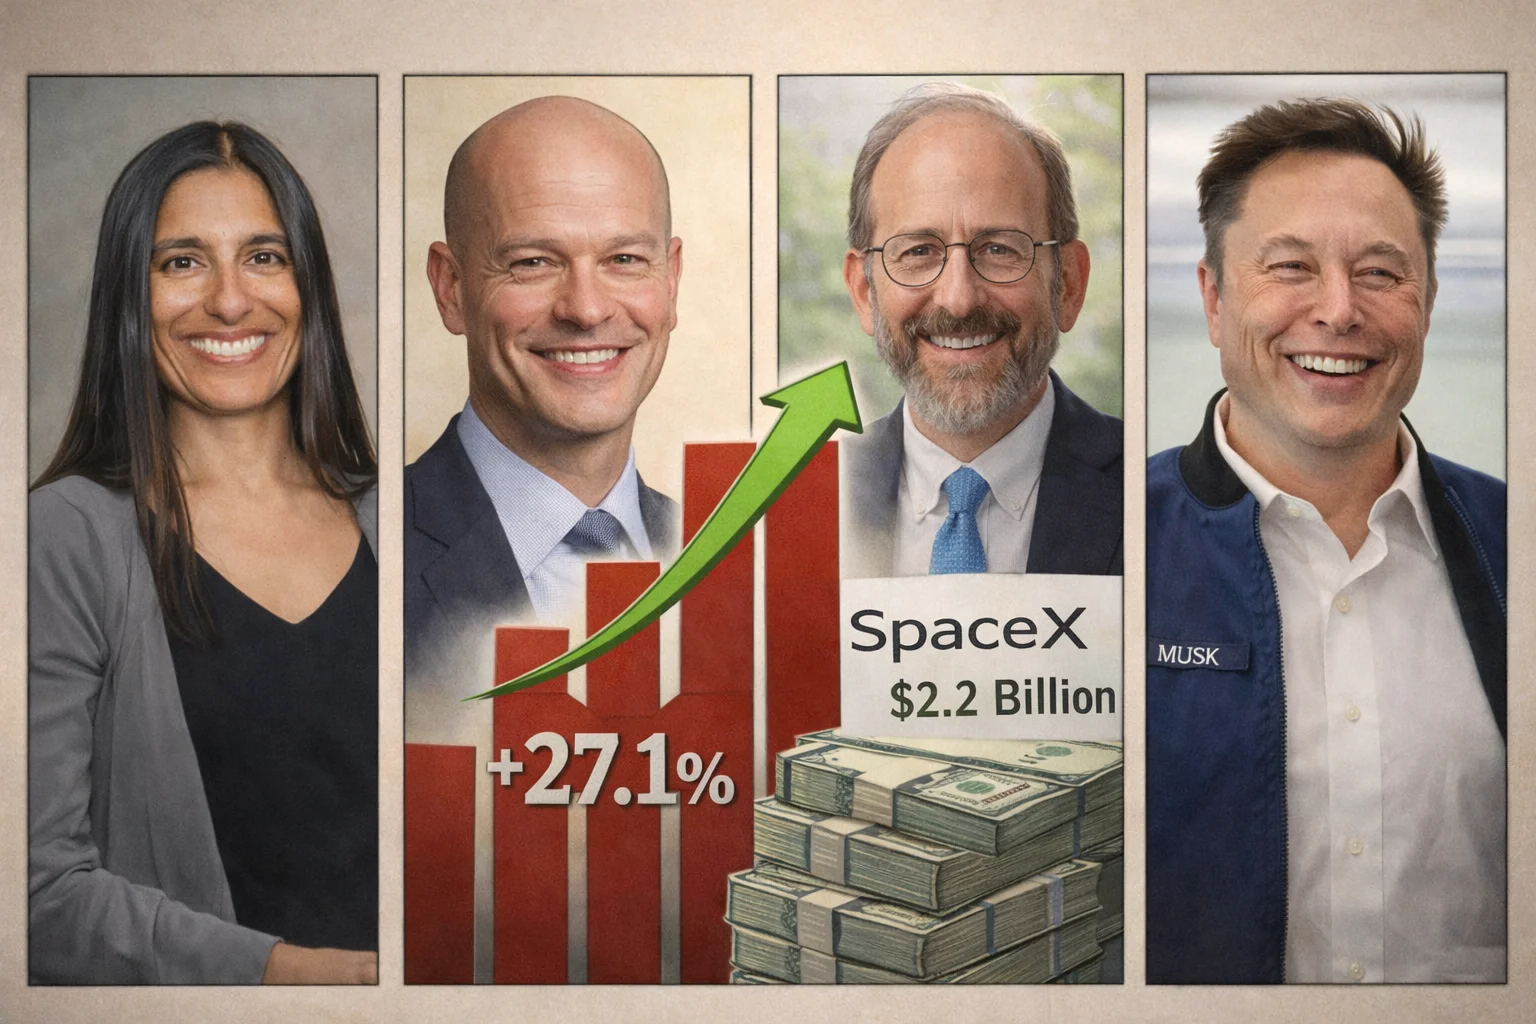
קרן ההון של הרווארד סיימה את שנת הכספים 2026 עם תשואה גבוהה מזו של S&P 500, והחזקתה הגדולה ביותר הייתה ב־SpaceX. אלא שההצלחה בהשקעות אינה מתורגמת מיד לתקציב: הכנסות המחקר במימון פדרלי ירדו, והאוניברסיטה מעריכה שתוספת המס תעלה לה כ־$300 מיליון בשנה.
עלייה חודשית של 0.6% במדד האמריקאי מציבה מחדש את האנרגיה במרכז. מאחורי הנתון הכללי, גם מדד הליבה המשיך לעלות.
הרחבה על אינפלציה וכוח הקנייה, מתוך ארכיון הערוץ.