
קרן ההון של אוניברסיטת הרווארד הניבה תשואה של 27.1% בשנת הכספים 2026, והיקפה הגיע לכמעט $68 מיליארד. זו הייתה התשואה הגבוהה ביותר שלה מאז 2021. לצד ההישג בהשקעות, הדוח הכספי השנתי של האוניברסיטה מציג גם לחצים על מקורות המימון: ירידה בהכנסות ממחקר הנתמך בידי הממשל הפדרלי ועלייה בשיעור המס על הכנסות ההשקעה.
יתרון על המדד
בשנת הכספים, שהסתיימה ב־30 ביוני, הניב מדד S&P 500 תשואה כוללת של 22.3%. קרן ההון הקדימה אותו ב־4.8 נקודות אחוז. את הקרן מנהלת חברת הניהול של הרווארד. ההשוואה מתייחסת לאותה תקופה, ולא לשנה הקלנדרית; היא מציבה את ביצועי הקרן מול מדד המניות, אך אינה מספקת כשלעצמה פירוט של תרומת כל השקעה לתוצאה.
SpaceX בראש ההחזקות
בדיווח לרשות ניירות הערך האמריקאית לרבעון השני חשפה הרווארד החזקה של $2.2 מיליארד ב־SpaceX, חברת הרקטות והלוויינים של אילון מאסק. זו הייתה ההחזקה הבודדת הגדולה ביותר בקרן לפי שווי. אחריה ניצבה יצרנית השבבים הטייוואנית TSMC, עם החזקה ששווייה מעט פחות מ־$350 מיליון. ניתוח: דירוג ההחזקות לפי שווי אינו זהה לדירוג תרומתן לתשואה, ולכן אין להסיק מגודל ההחזקה לבדו כמה מהתוצאה השנתית נבע ממנה.
התשואה אינה תקציב מיידי
סמנכ״לית הכספים ריטו קלרה והגזבר טימותי ברקט הסבירו בדוח כי האוניברסיטה מחליקה במכוון את חלוקות הכספים מהקרן, כדי שהתמיכה בפעילותה לא תעלה ותרד עם השווקים. לדבריהם, תשואות חזקות תומכות בעבודת הרווארד בהדרגה, באמצעות חלוקות עתידיות. ניתוח: ההבחנה הזאת חיונית להבנת הדוח — שנה חזקה בתיק ההשקעות אינה שקולה לתוספת מיידית באותו היקף למשאבים הזמינים לפעילות השוטפת.
פחות הכנסות ממחקר, מס גבוה יותר
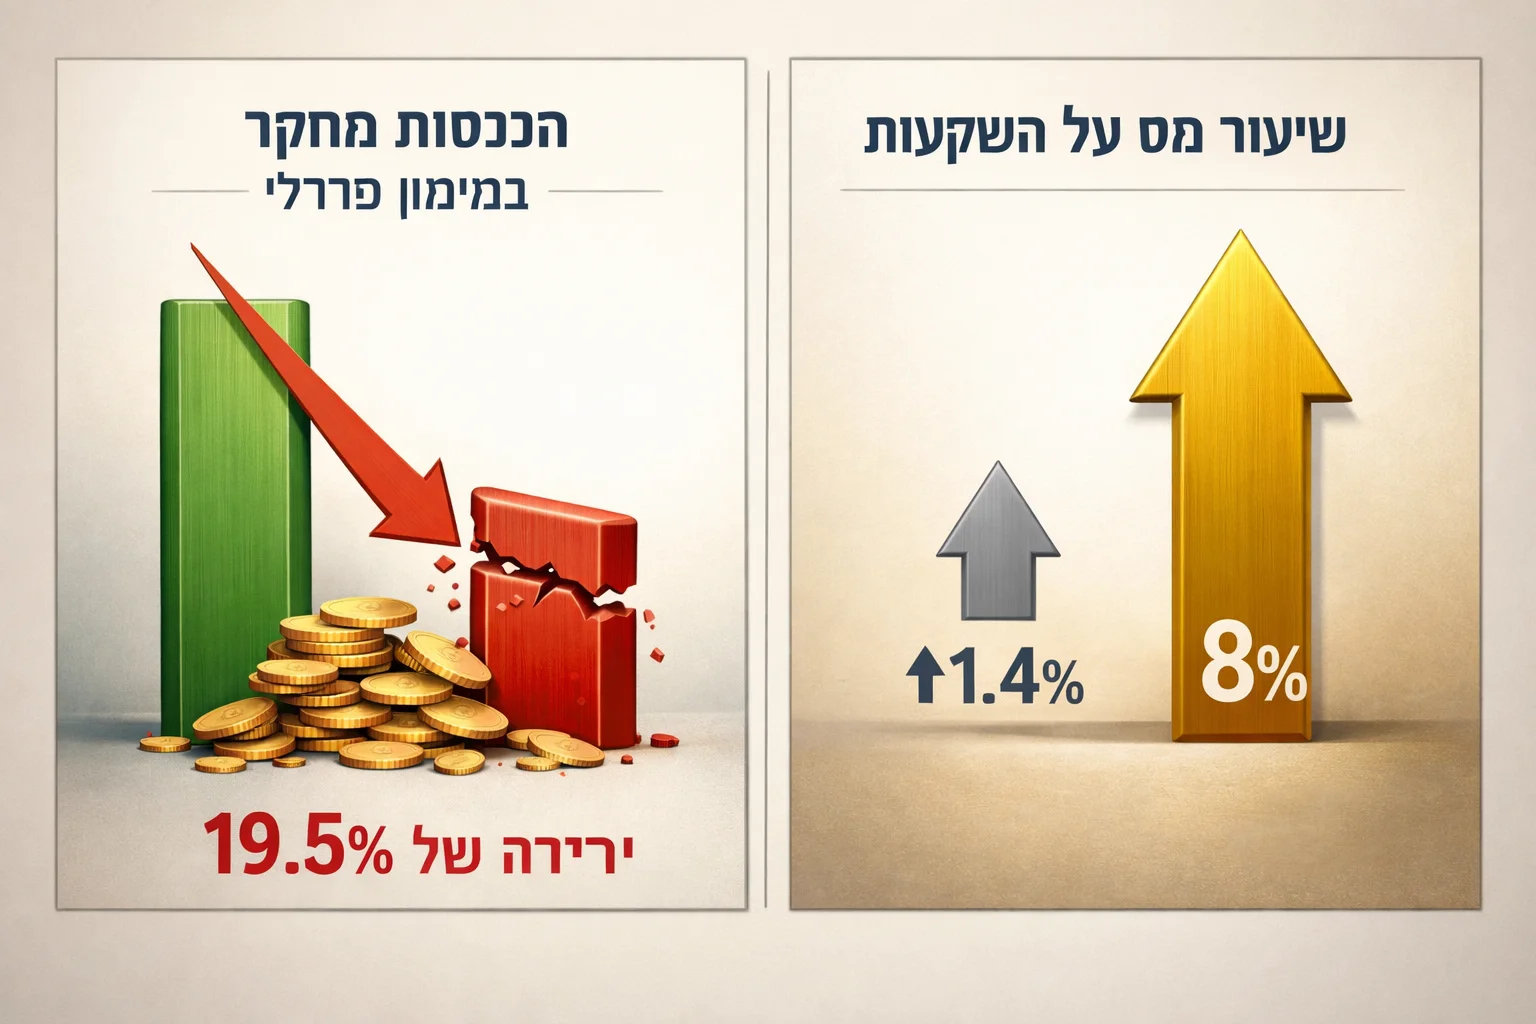
ההכנסות ממחקר במימון פדרלי ירדו ב־19.5% בשנת הכספים 2026, ל־$509 מיליון. במקביל, לפי קלרה וברקט, החל בשנת הכספים שלאחריה עולה המס הפדרלי על הכנסות ההשקעה נטו של הרווארד מ־1.4% ל־8%. השניים העריכו שהשיעור הגבוה יעלה לאוניברסיטה כ־$300 מיליון בשנה, והוסיפו שבשנה של תשואות כמו זו שנרשמה, סכום המס יהיה גדול פי כמה. זו הערכת האוניברסיטה, ולא הוצאה שנתית קבועה שהיקפה כבר הוכרע.
שני צדדים לאותה תמונה פיננסית
נשיא הרווארד, אלן גרבר, הכיר בדוח בקשיים ובאי־הוודאות, אך הביע ביטחון ביכולתה של האוניברסיטה להצליח. ניתוח: התמונה העולה מהנתונים אינה של חולשה בהשקעות, אלא של פער בין הצלחת הקרן לבין תנאי המימון של המוסד. התשואה מחזקת את יכולת התמיכה העתידית, בעוד הירידה בהכנסות המחקר והעלאת המס מציבות מגבלות נפרדות; אין בנתונים בסיס להניח שהראשונה מבטלת את האחרונות.