בסיכום המסחר שפורסם ב-19 באוקטובר 2026, נאסד״ק עלה ב-1.1% ו-S&P 500 הוסיף 0.4%, בעוד דאו ג׳ונס ירד ב-0.1%. מניות השבבים הובילו את העליות, אך קורוויב נחלשה ותשואות האג״ח הממשלתיות עלו. התמונה המצטיירת היא של התאוששות שאינה אחידה: העליות במדדי הטכנולוגיה לא לוו בעלייה בכל המדדים המרכזיים או בכל מניות תשתיות המחשוב.
השבבים הובילו, אינטל בלטה
ברודקום עלתה ב-1.8%, אנבידיה התחזקה ב-1.4% ואינטל הוסיפה 2.4%. העלייה באינטל נרשמה לאחר שג׳יי.פי. מורגן שינה את המלצתו למניה מ״משקל חסר״ ל״ניטרלית״. פרשנות: מדובר בשיפור בהערכת הבנק, אך ההמלצה החדשה היא ניטרלית ולא המלצת קנייה. לכן יש להבחין בין עצם העלאת ההמלצה לבין עמדה חיובית בלתי מסויגת כלפי המניה.
ההתאוששות באה אחרי שבוע חלש
ביום שישי שקדם לפרסום השלימו נאסד״ק ו-S&P 500 את הירידה השבועית החדה ביותר שלהם מאז סוף יוני. הירידות בשבוע הקודם נקשרו בדיווח לחששות מההוצאות הגבוהות של ענקיות הבינה המלאכותית. קורוויב ירדה ב-0.4% בסיום המסחר, לאחר שפתחה בעליות; בשבוע הקודם איבדה 25%, בירידה השבועית החדה ביותר שלה מאז נובמבר 2025. פרשנות: הפער בין ביצועי השבבים לבין קורוויב ממחיש מדוע אין לראות בעליית נאסד״ק עדות להתאוששות גורפת בכל המניות הקשורות להשקעות במחשוב.
באג״ח: תשואות גבוהות יותר
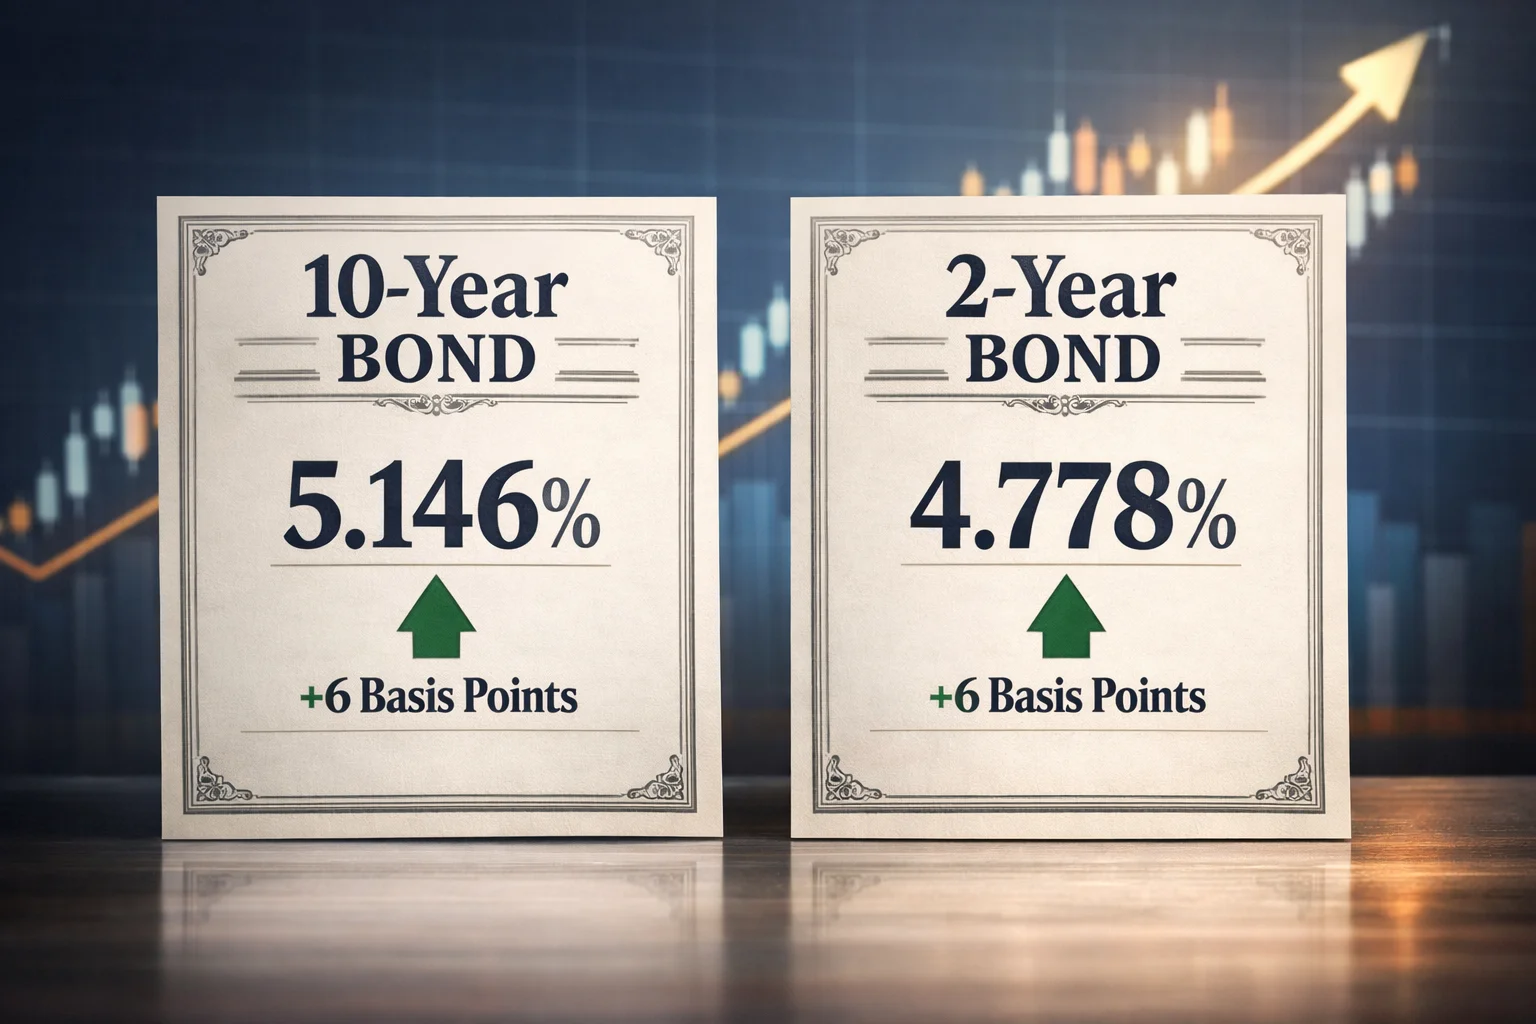
תשואת האג״ח הממשלתיות האמריקאיות לעשר שנים עלתה בשש נקודות בסיס והגיעה ל-5.146%. גם התשואה לשנתיים עלתה בשש נקודות בסיס, לרמה של 4.778%. במקביל, מדד הדולר של ICE עלה ב-0.2%. פרשנות: לצד העלייה במניות הטכנולוגיה, תמונת השווקים כללה גם עלייה בתשואות ובדולר; אין בנתונים האלה כשלעצמם הסבר משותף לתנועות בכל האפיקים.
תמחור הריבית אינו החלטת ריבית
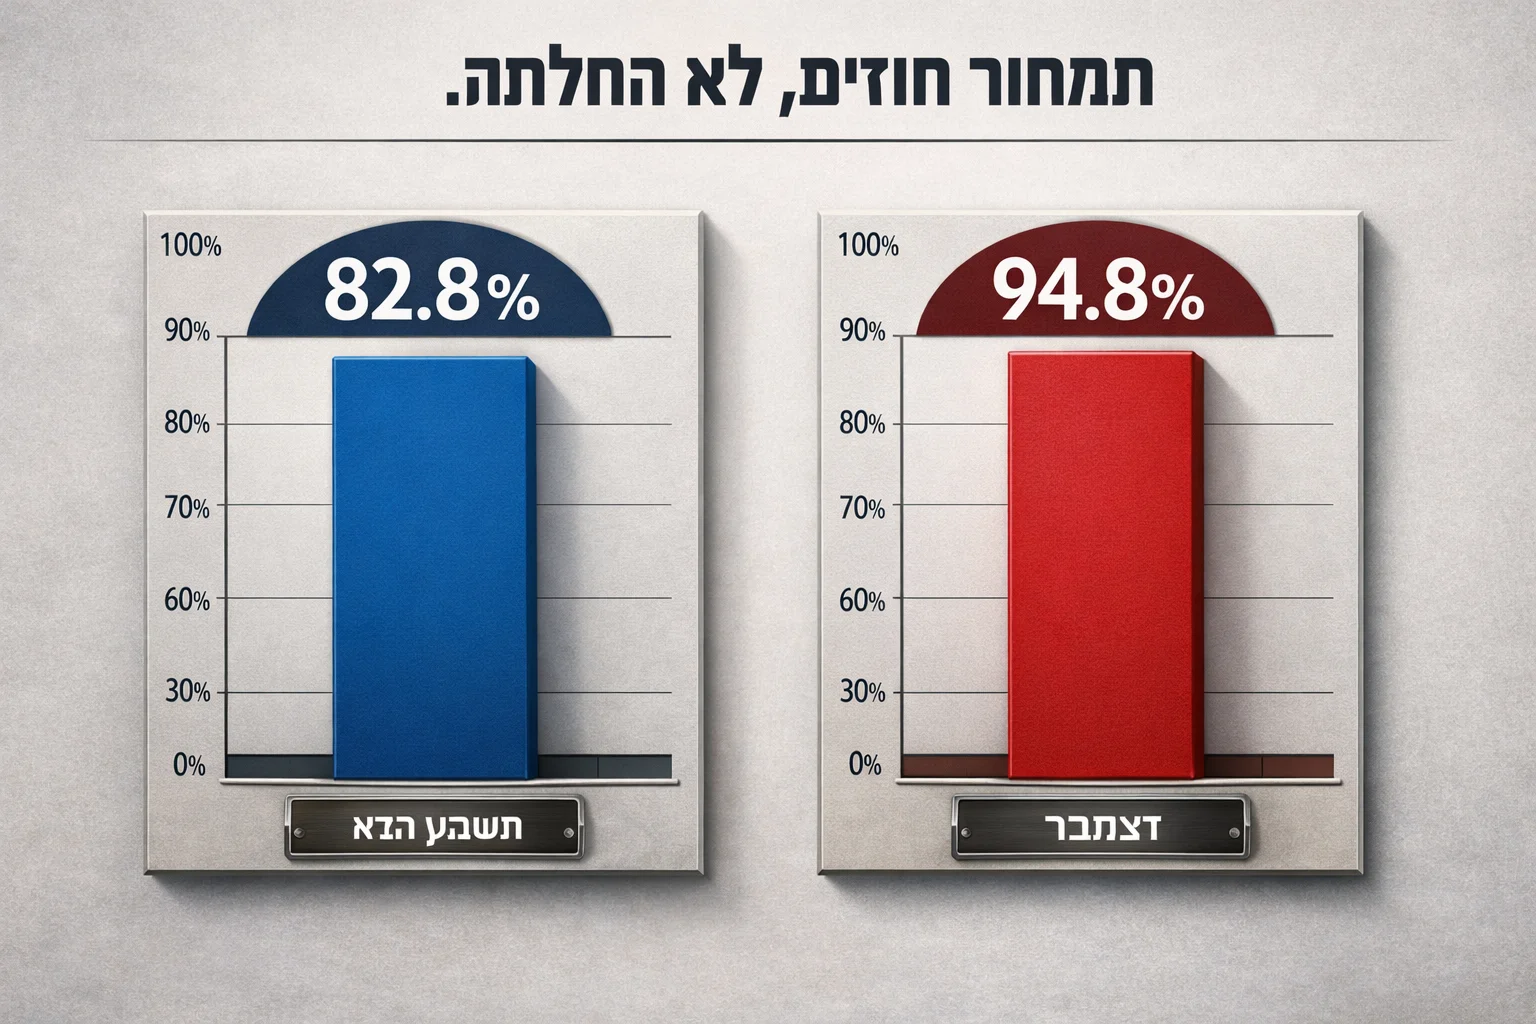
לפי תמונת החוזים על הריבית שבדיווח, הסיכוי להשארת הריבית ללא שינוי בהחלטה בשבוע שלאחר הפרסום עמד על 82.8%, בטווח של 3.75%-4%. לפי כלי המעקב של CME, הסיכוי שתומחר להעלאה של רבע אחוז בדצמבר עמד על 94.8%. אלה הסתברויות המשתקפות בתמחור השוק במועד הדיווח, ולא החלטות שהבנק הפדרלי כבר קיבל.
הדוחות הבאים במוקד
עונת הדוחות לרבעון השלישי התקדמה, ובשבוע הפרסום נועדו להתפרסם דוחות נטפליקס, ג׳נרל מוטורס, מטא וטסלה. פרשנות: השילוב בין התאוששות במדדי המניות, חולשה נקודתית בקורוויב ועלייה בתשואות מחייב להפריד בין שלוש שכבות מידע: ביצועי המסחר שכבר נרשמו, ציפיות הריבית המשתקפות בחוזים ותוצאות החברות שטרם פורסמו באותו מועד. העליות במדדים אינן מלמדות מה יהיו תוצאות הדוחות.