האצה עם פערים פנימיים
כלכלת סין צמחה ברבעון השלישי ב־4.5% לעומת התקופה המקבילה, מעל תחזית הכלכלנים של 4.4% ולאחר צמיחה של 4.3% ברבעון השני. ביקוש מחו״ל למוצרים טכנולוגיים סיניים סייע לקזז את חולשת הצריכה ואת ההעמקה במשבר הנדל״ן. בתשעת החודשים הראשונים עמדה הצמיחה על 4.6%, בתוך טווח היעד הרשמי של 4.5% עד 5%. מאחורי הנתון הכולל, התמונה נותרה בלתי אחידה: מפעלים וקונים מעבר לים תמכו בפעילות, בעוד משקי הבית והמשקיעים הפרטיים נותרו זהירים.
התעשייה מקדימה את החנויות
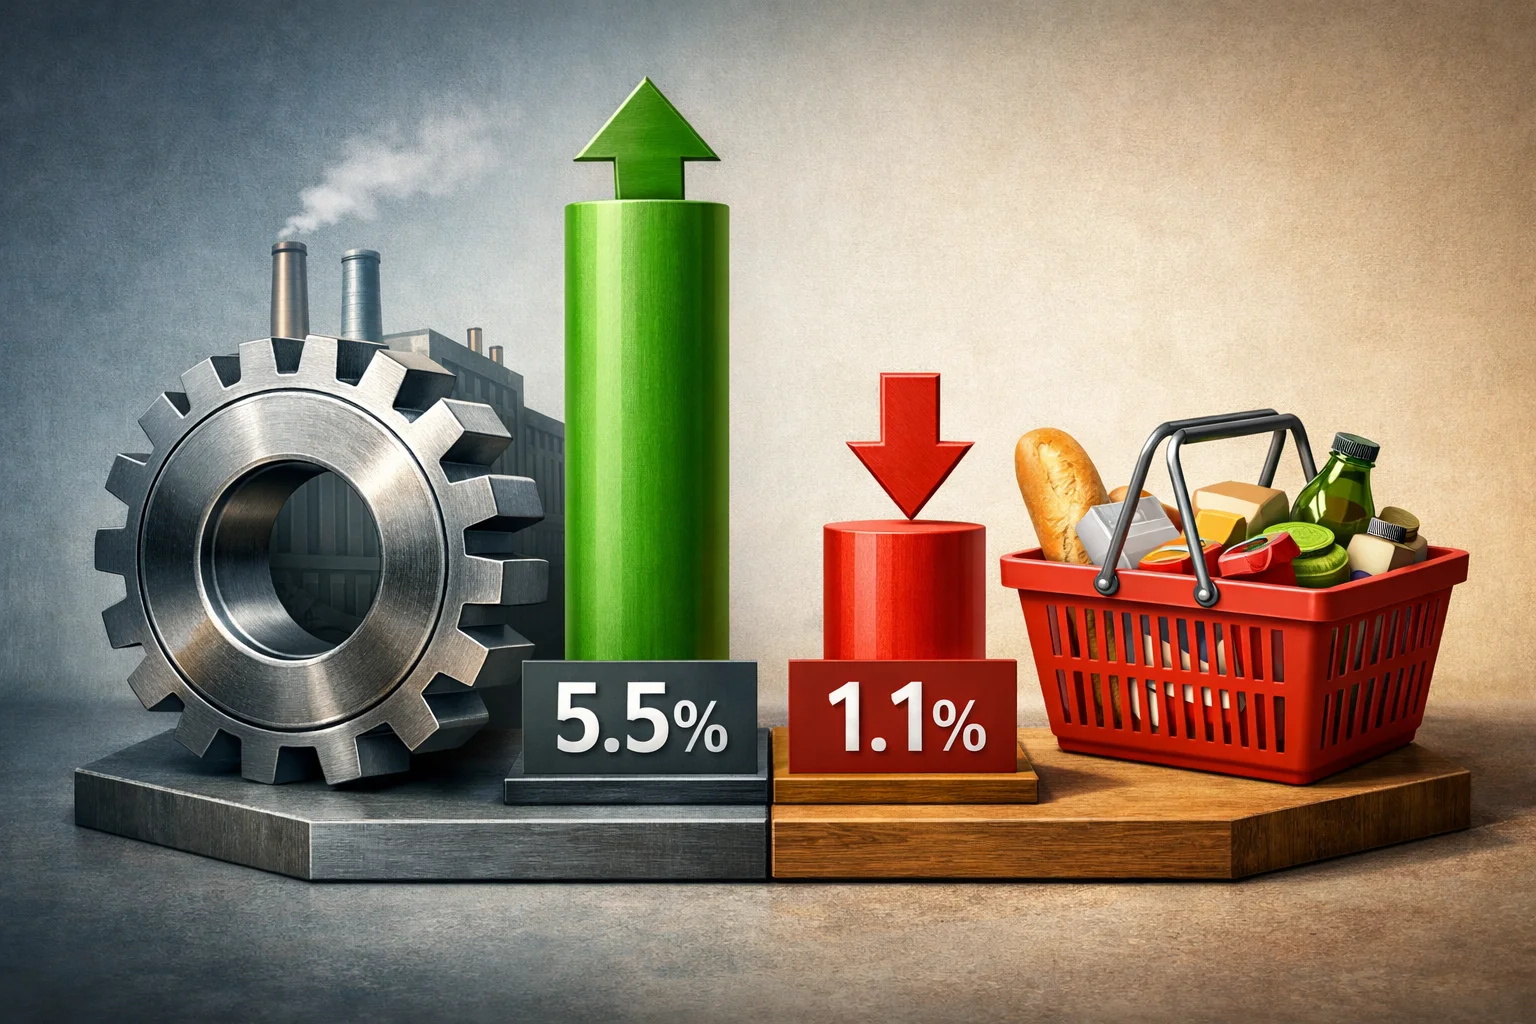
בספטמבר גדל הייצור התעשייתי ב־5.5% לעומת שנה קודם לכן, בהתאם לתחזיות, ואילו המכירות הקמעונאיות עלו ב־1.1%, מעל התחזית של 0.6%. שיעור האבטלה העירוני עמד באותו חודש על 5.2%. פרשנות: ההשוואה בין קצב הגידול בייצור לבין הקצב בקמעונאות מדגישה מדוע השיפור בכותרת הצמיחה אינו מעיד כשלעצמו על התאוששות מקבילה בביקוש המקומי.
הנדל״ן ממשיך להכביד
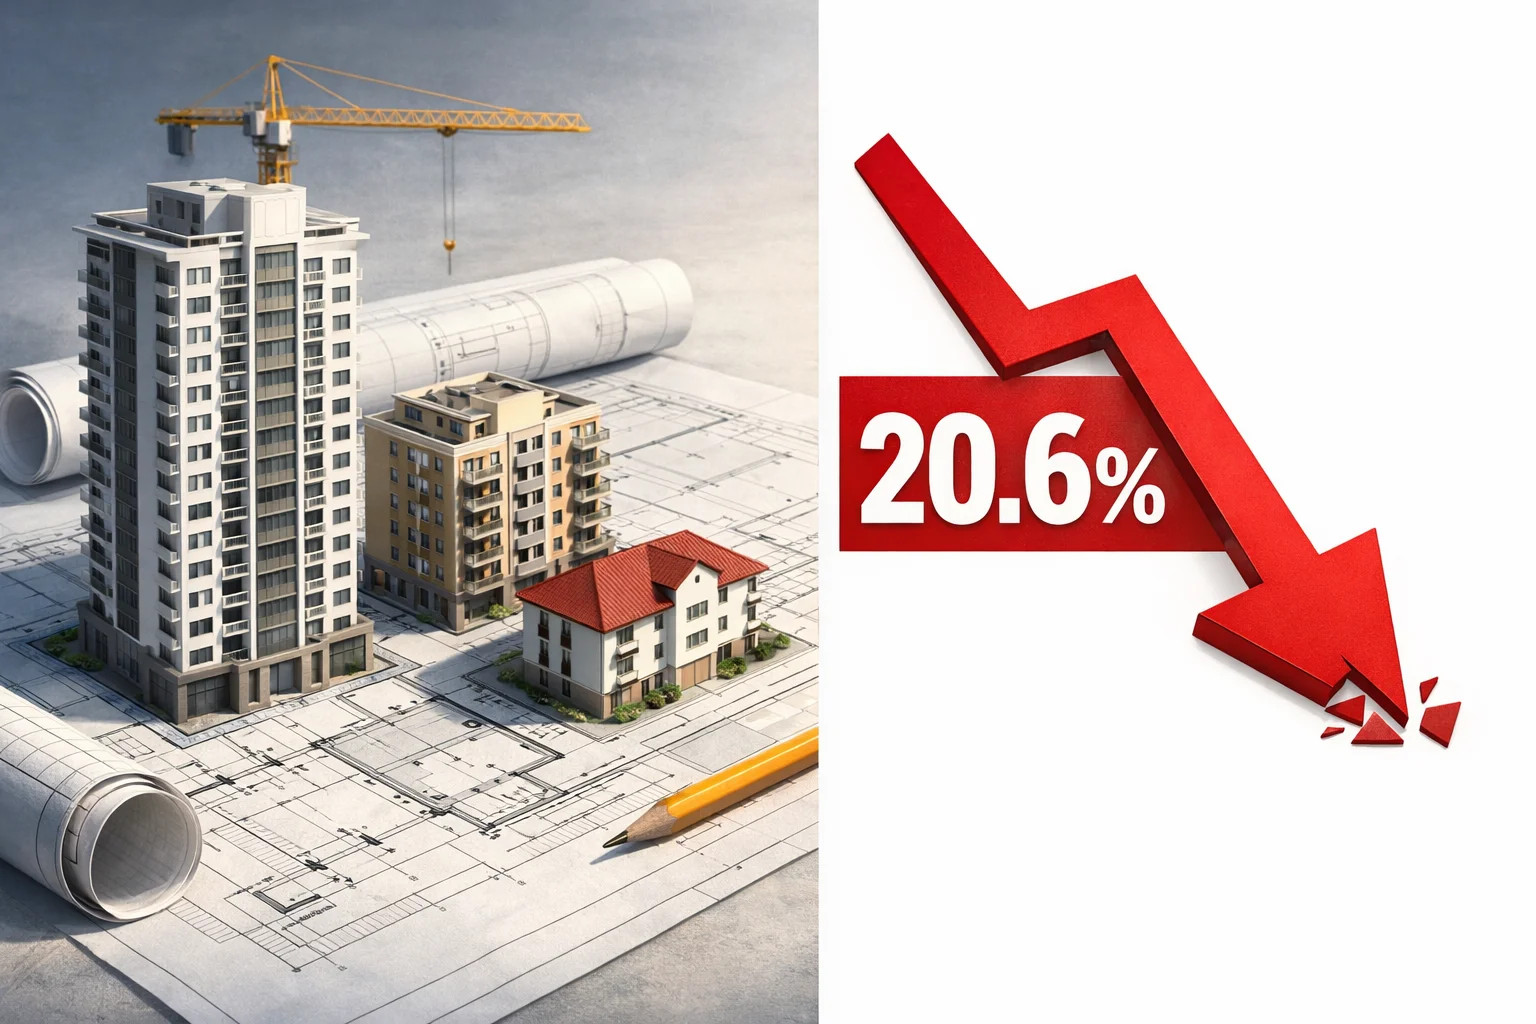
ההשקעות בנכסים קבועים באזורים העירוניים ירדו בתשעת החודשים הראשונים ב־7.2% לעומת התקופה המקבילה, מול תחזית לירידה של 7.3%. בהשקעות בפיתוח נדל״ן נרשמה ירידה של 20.6% בתקופה זו, לעומת ירידה של 19.9% בשמונת החודשים הראשונים. שיאנה יואה, כלכלנית בכירה באוקספורד אקונומיקס, העריכה כי המשבר המתמשך בדיור יוסיף להגביל את התועלת שתפיק הכלכלה הרחבה מהתחזקות התעשייה. לדבריה, מכירות הבתים, התחלות הבנייה והמחירים עדיין אינם מספקים סימנים משכנעים לכך שהירידה בענף מגיעה לתחתית.
לחץ על העלויות, ביקוש מוגבל
מחירי היצרן עלו בספטמבר ב־5%, בעוד אינפלציית המחירים לצרכן נותרה מתחת ל־1%. יואה הזהירה כי הפער עשוי להותיר חברות לספוג חלק גדול יותר מהתייקרות העלויות באמצעות שחיקת שולי הרווח, במקום להעלות את מחירי המכירה. זוהי הערכה לגבי אופן ההתמודדות של החברות עם הלחץ, ולא תוצאה שנמדדה בדיווח.
התמיכה הממשלתית כבר הורחבה
בסוף ספטמבר הציגו הרשויות חבילה שכללה הפחתות ריבית ממוקדות וסבסוד משכנתאות. באוקטובר הוקצתה גם מכסת חוב שלא נוצלה, בהיקף 550 מיליארד יואן, להקלת הלחץ הפיננסי על הרשויות המקומיות ולתמיכה בהוצאות תשתית. יואה צופה האצה ביישום צעדים שכבר הוכרזו, גם אם קצב הצמיחה מפחית את הלחץ המיידי להרחיב את התמריצים.
המשמעות: לא רק כמה צומחים, אלא היכן
פרשנות: השאלה העולה מהנתונים אינה רק אם סין נמצאת בטווח יעד הצמיחה שלה, אלא עד כמה הצמיחה מתפזרת בין חלקי המשק. הנתונים מציגים במקביל התחזקות בייצור, עלייה מתונה במכירות הקמעונאיות וירידה עמוקה בהשקעות הנדל״ן. משום כך, נכון להבחין בין ההאצה שנרשמה בתוצר לבין תחזיות להתאוששות רחבה יותר; הערכות הכלכלנים לגבי השפעת התמיכה הממשלתית והמשך חולשת הדיור נותרות תחזיות.