
התזרים אינו התשואה נטו
קרנות סל באסטרטגיית קול מכוסה מחזיקות מניות ומוכרות אופציות קול, או משתמשות בנגזרים קשורים, כדי לייצר הכנסה המחולקת למשקיעים. בתמורה להכנסה השוטפת, פוטנציאל ההשתתפות בעליית ערך המניות מוגבל. אלא שגם סכום החלוקה אינו מלמד לבדו כמה נשאר בידי המשקיע: פרמיות מאופציות, רווחים קצרי טווח והכנסות אחרות עשויים ליצור חלוקות חייבות במס. מתיו סמארט, מנהל ההשקעות הראשי של WWM Investments בשיקגו, מזהיר שהתשואה הכוללת נטו לאחר מס עלולה להיות נמוכה מציפיות המשקיע.
אותה חלוקה, סיווג שונה
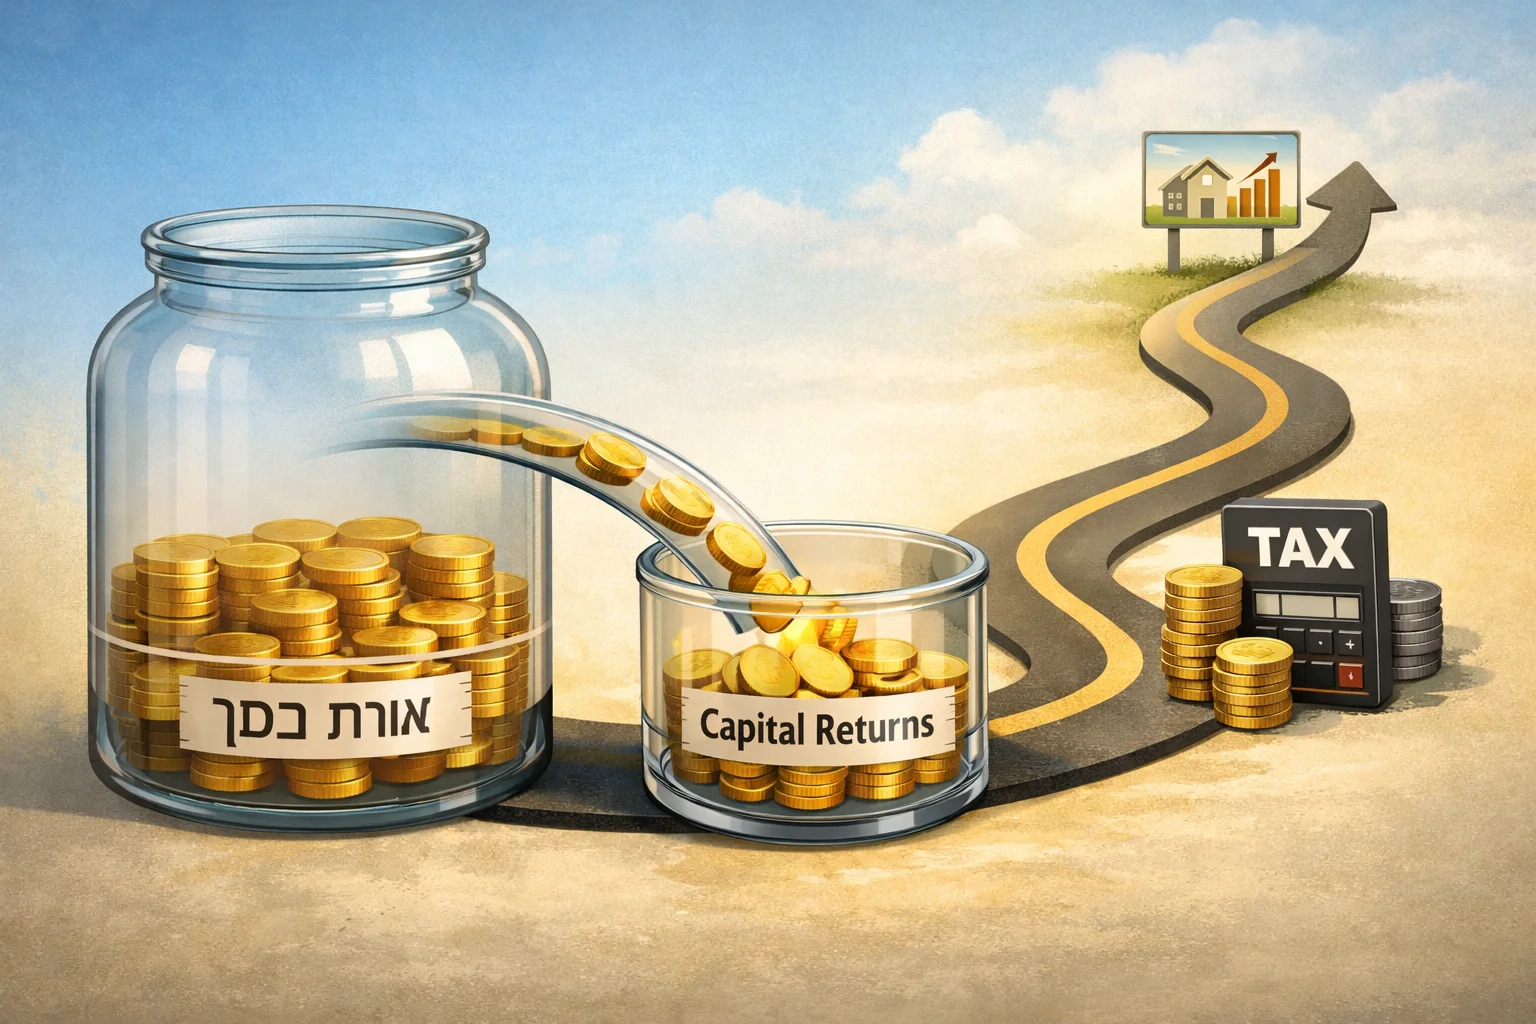
חלוקות מקרנות כאלה עשויות להיות דיבידנדים, חלוקות רווחי הון או חלוקות שאינן דיבידנד; התמהיל משתנה בין קרנות ואף משנה לשנה. הסוג האחרון מוכר כהחזר הון: החזרת חלק מקרן ההשקעה, ולא בהכרח רווח כלכלי שנוצר בה. במיסוי האמריקאי המתואר, החזר הון אינו נחשב להכנסה שוטפת אלא מפחית את בסיס העלות של ההשקעה. בסיס עלות נמוך יותר מגדיל בדרך כלל את חבות מס רווחי ההון בעת המכירה. אהרון ברכמן, מנהל הון ב־Washington Wealth Group של Steward Partners, מדגיש שמדובר בדחיית המס עד למכירה, ולא בהימנעות ממנו.
הפער שנמדד בנקודות אחוז
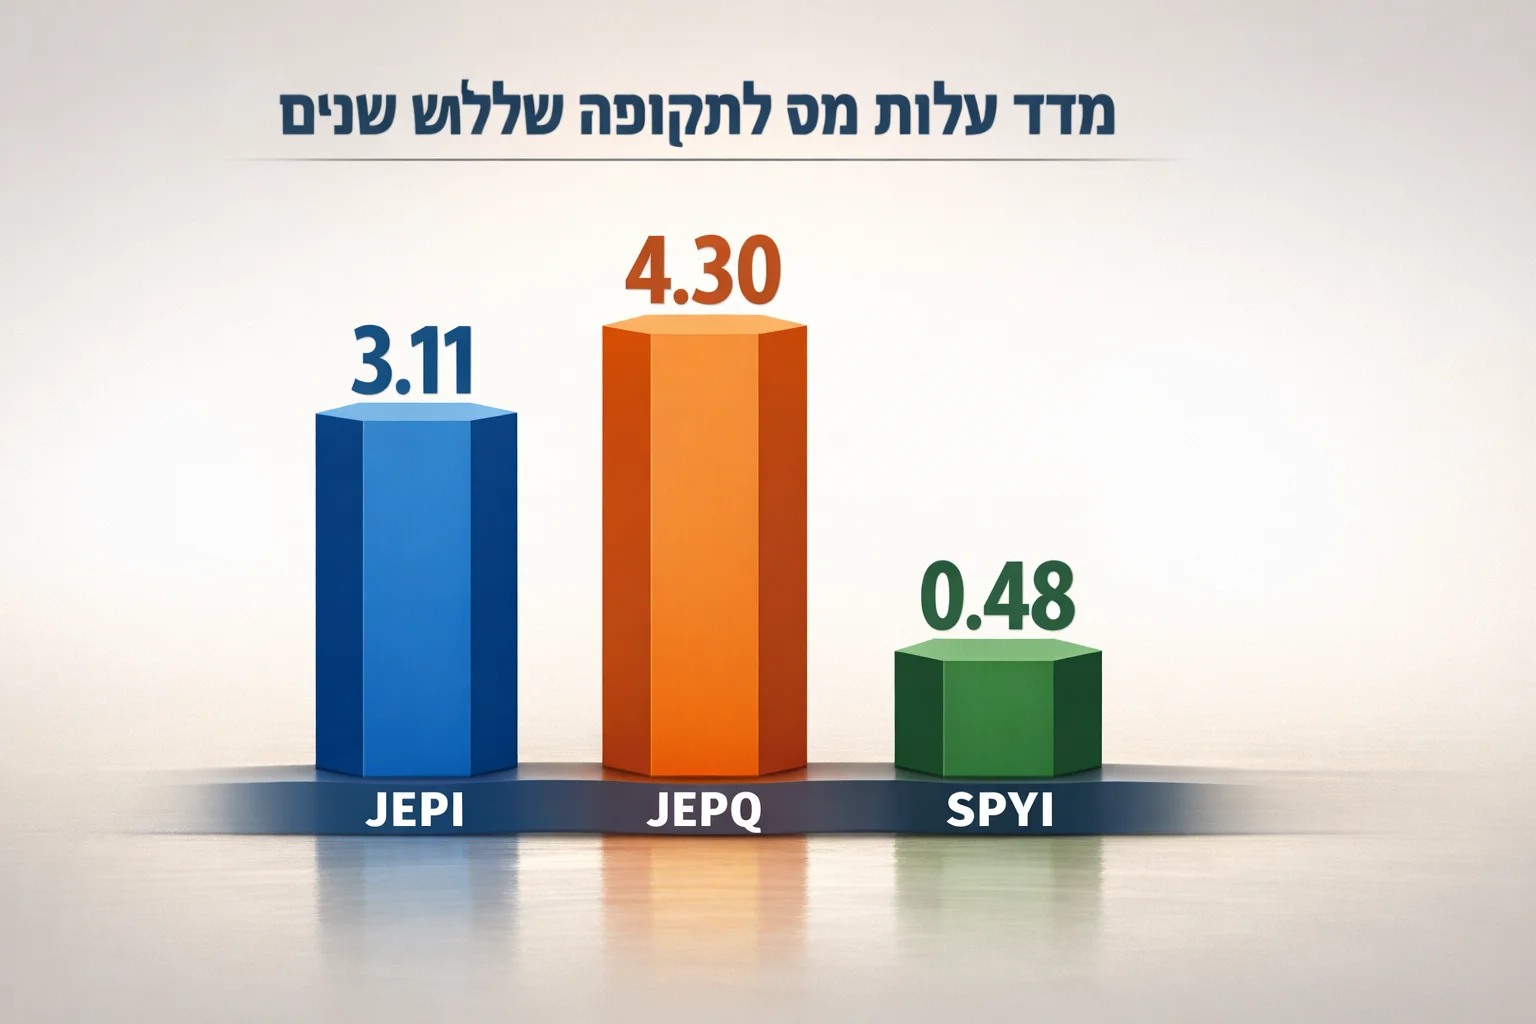
מדד עלות המס של מורנינגסטאר בוחן עד כמה המס על החלוקות מפחית את התשואה השנתית של קרן. הנתונים שנמסרו לתקופה של שלוש שנים מציגים פערים ניכרים: ל־JEPI מדד של 3.11, ל־JEPQ מדד של 4.30 ול־SPYI מדד של 0.48. בדוגמה של JEPI, המשמעות המתוארת היא הפחתה שנתית של כ־3.11 נקודות אחוז בתשואה לאחר מס למשקיעים במדרגות המס הגבוהות ביותר. אין מדובר באותו נתון כמו שיעור החלוקה למשקיע או דמי הניהול של הקרן.
דחייה אינה פטור
ברנט סאליבן, אנליסט מס עצמאי ב־Tax Alpha Insider, מייחס ל־SPYI רכיב גבוה יותר של החזר הון לעומת חלק ממתחרותיה, שממתן את השלכות המס המיידיות. עם זאת, הוא מדגיש שנותרו שאלות של בסיס העלות ושל צמיחת הקרן. אדווין רטר, יועץ הון בכיר ב־Mission Wealth, מציע למי שבוחרים בקרנות כאלה לשקול החזקה בחשבון דוחה מס, כגון IRA מסורתי; לפי התיאור, בחשבון כזה המס נדחה עד למשיכת הכסף. הדברים עוסקים במבנה חשבון אמריקאי, ולא בהכרעה לגבי חבות המס של משקיע בישראל.
גם דמי הניהול שונים
לצד המס קיימים הבדלים בעלויות השוטפות: דמי הניהול השנתיים של JEPI ושל JEPQ הם 0.35% לכל אחת, ושל SPYI הם 0.68%. לשם השוואה, דמי הניהול שנמסרו עבור קרנות המדד VOO ו־VTI הם 0.03% לכל אחת. רטר מציג חלופה לחשבון חייב במס: החזקת קרן סל על מדד רחב, קבלת הדיבידנדים ומכירות תקופתיות קטנות של יחידות לאחר שנה. זו עמדתו לגבי חלופה אפשרית, ולא הבטחה לתוצאה עדיפה.
פרשנות: להפריד בין כסף שנכנס לרווח שנשאר
המשמעות של ההבחנות האלה היא שאין לזהות אוטומטית חלוקה שוטפת עם רווח חדש או עם תשואה נטו. כאשר חלק מהחלוקה הוא החזר הון, ההקלה המיידית במס כרוכה בהפחתת בסיס העלות; כאשר החלוקה חייבת במס, חלק מהתזרים אינו נשאר אצל המשקיע. לכן ההשוואה העולה מן הנתונים היא בין מנגנוני הכנסה שונים והשלכותיהם, ולא רק בין סכומי הכסף המחולקים.