
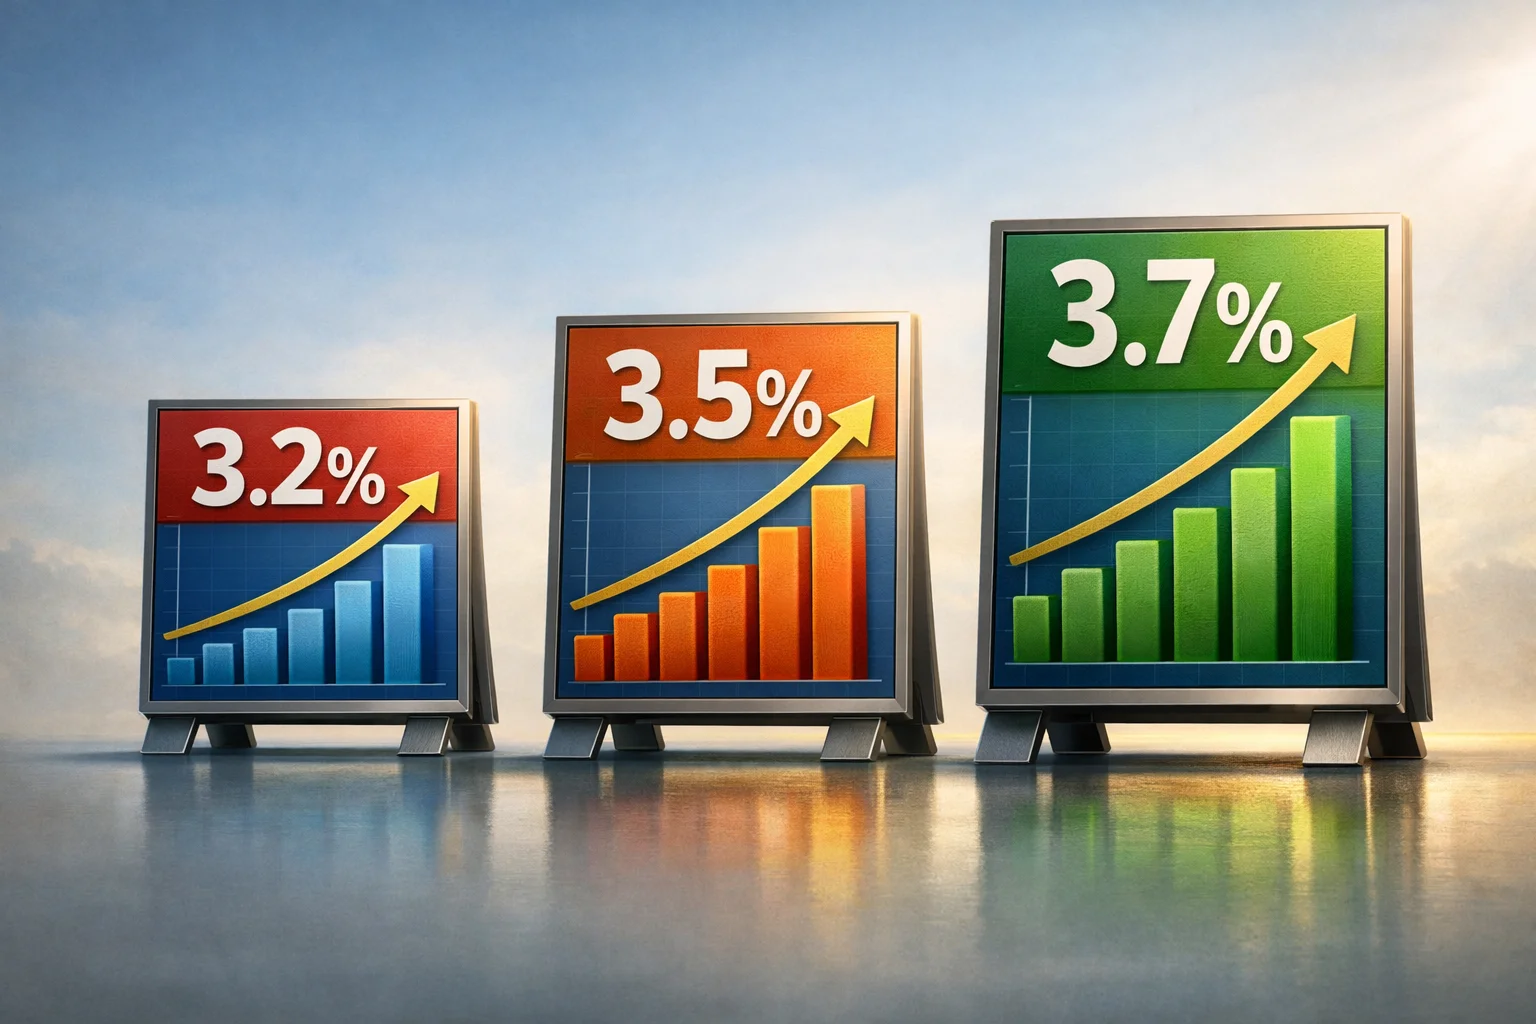
אומדני הצמיחה עודכנו כלפי מעלה
הצמיחה במשק במחצית הראשונה של 2026, בהשוואה למחצית השנייה של 2025, נאמדת כעת ב־3.7%, לעומת 3.5% באומדן השני ו־3.2% באומדן הראשוני. העדכון בנתוני הלשכה המרכזית לסטטיסטיקה כולל שיפור בשני הרבעונים: צמיחת הרבעון השני עודכנה מ־14.9% ל־15.4% בחישוב שנתי, ואילו ההתכווצות ברבעון הראשון נאמדת כעת ב־1.5% בחישוב שנתי, לעומת אומדנים קודמים של 1.7% ו־2.2%.
פחות יצוא מהאומדן הראשוני, יותר הוצאה ממשלתית
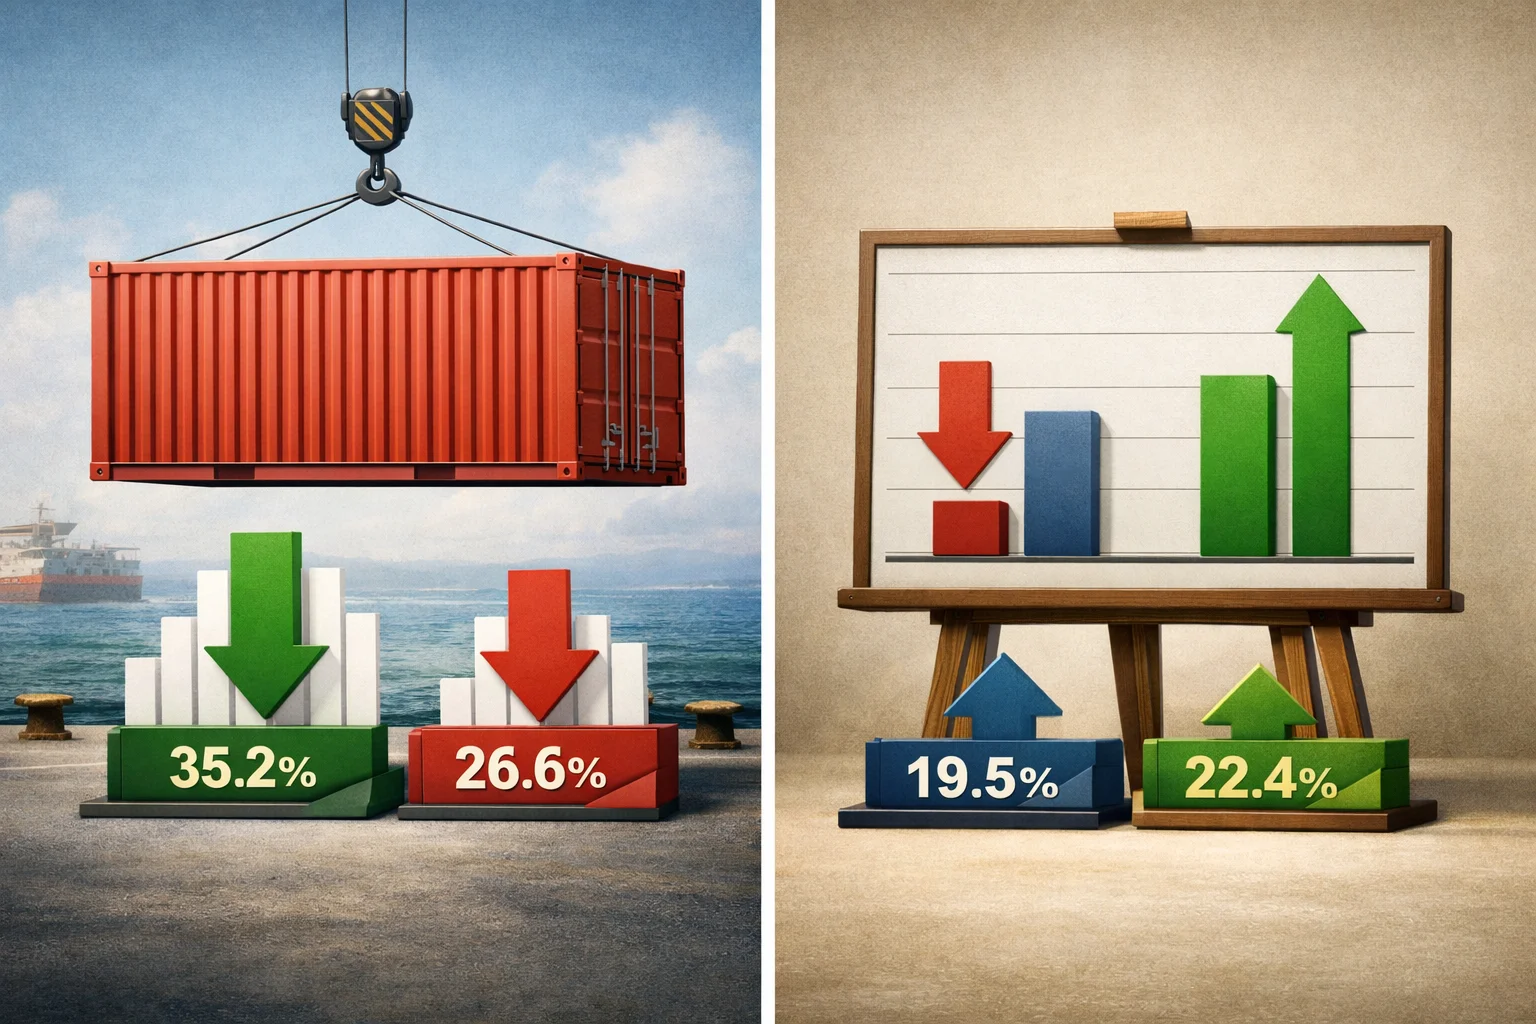
מאחורי העדכון הכולל מסתתר שינוי בהרכב הצמיחה. צמיחת היצוא ללא חברות הזנק ויהלומים נאמדת כעת ב־17.7% בחישוב שנתי, לעומת 16.6% באומדן השני ו־25.2% באומדן הראשוני. צמיחת סך היצוא, לרבות יצוא חברות הזנק, עודכנה מ־35.2% באומדן הראשוני ל־26.6%. מנגד, צמיחת ההוצאה הממשלתית עודכנה מ־19.5% באומדן הראשוני ל־22.4%; עיקר העדכון נוגע לצריכה הביטחונית, שצמיחתה נאמדת כעת ב־20.4%, לעומת 14.7% באומדן מאוגוסט.
ההבחנה בין הצמיחה הכוללת לייצור המקומי
גורם נוסף לעדכון כלפי מעלה הוא העלאת אומדני הייצור בחו״ל. בניכוי הייצור בחו״ל, הצמיחה ברבעון השני נאמדת ב־13.8% בחישוב שנתי, לעומת 14.4% באומדן הראשוני. במחצית הראשונה של 2026, בהשוואה למחצית השנייה של 2025, הצמיחה ללא הייצור בחו״ל נאמדת ב־1.3%, לעומת 1.1% באומדן השני ו־1.0% בראשוני. פרשנות: השיפור בנתון הכולל אינו מבטל את חשיבות ההבחנה בין הפעילות המקומית לבין רכיב הייצור בחו״ל; אלה מדדים שונים, ולא נכון לקרוא אותם כאילו הם מתארים אותה תמונה בדיוק.
גם ההשקעות מציגות פערים
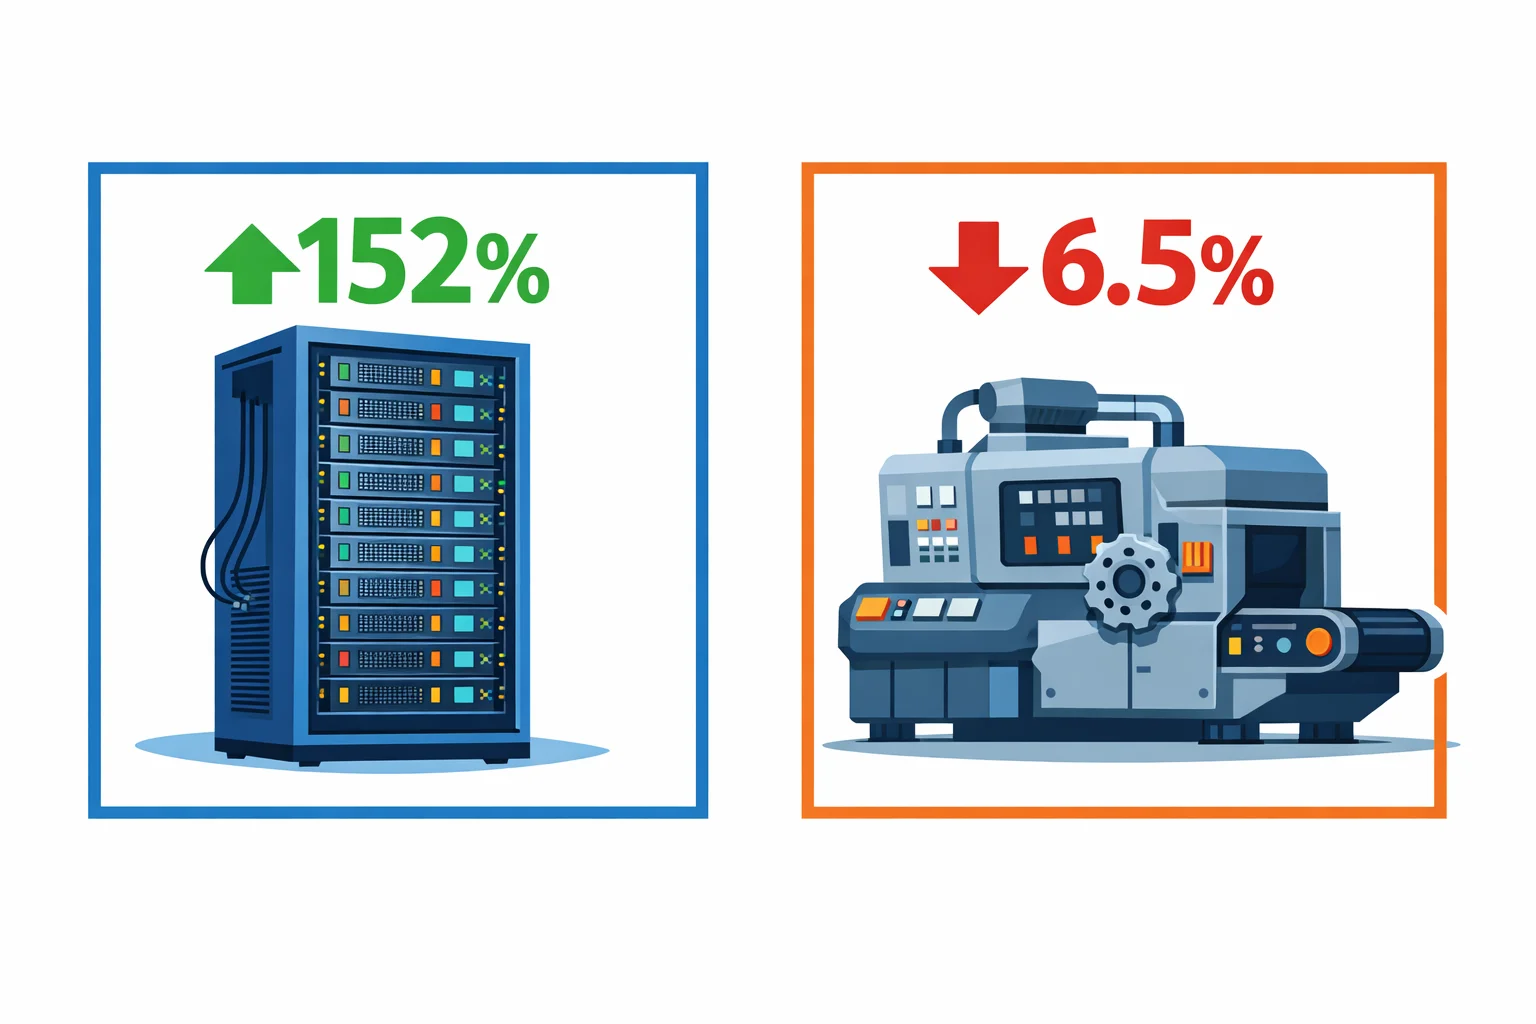
צמיחת ההשקעה בנכסים קבועים נותרה באומדן האחרון על 4.1%, כפי שנאמדה באומדן השני, לעומת 6.3% באומדן הראשוני. בתוך ההשקעות נרשם פער חד: ההשקעה בענף טכנולוגיות המידע והתקשורת עלתה בכ־152% בחישוב שנתי, אך ההשקעה במכונות ובציוד אחר ירדה ב־6.5%. פרשנות: הנתון המצרפי לבדו אינו מתאר את הכיוונים השונים ברכיבי ההשקעה, ולכן אינו מספיק כדי להסיק שכל סוגי ההשקעות התחזקו יחד.
הצריכה הפרטית עלתה, האומדן התמתן
הצריכה הפרטית ברבעון השני עלתה ב־14.6% בחישוב שנתי, לעומת 15.0% באומדן הקודם; הצריכה הפרטית לנפש עלתה ב־13.3%. ההוצאה על מוצרים בני קיימא, ובהם כלי רכב ומכשירי חשמל, עלתה ב־29.8% בחישוב שנתי לנפש. פרשנות: אלה נתוני הוצאה מצרפיים ונתונים לנפש, ולא תיאור של השינוי בהוצאותיה של כל משפחה בנפרד.
האומדן הבא עדיין עשוי לשנות את התמונה
לפי הלמ״ס, חלק ממקורות הנתונים עדיין חסרים והנתונים אינם סופיים; האומדן הבא מתוכנן להתפרסם ב־16 בנובמבר. פרשנות: בשלב זה נכון להפריד בין השיפור באומדני הצמיחה לבין מסקנה על התבססות מגמה. העדכונים כבר שינו הן את עוצמת הצמיחה והן את הרכבה, והמידע החסר מחייב להשאיר את התמונה פתוחה לעדכון נוסף.